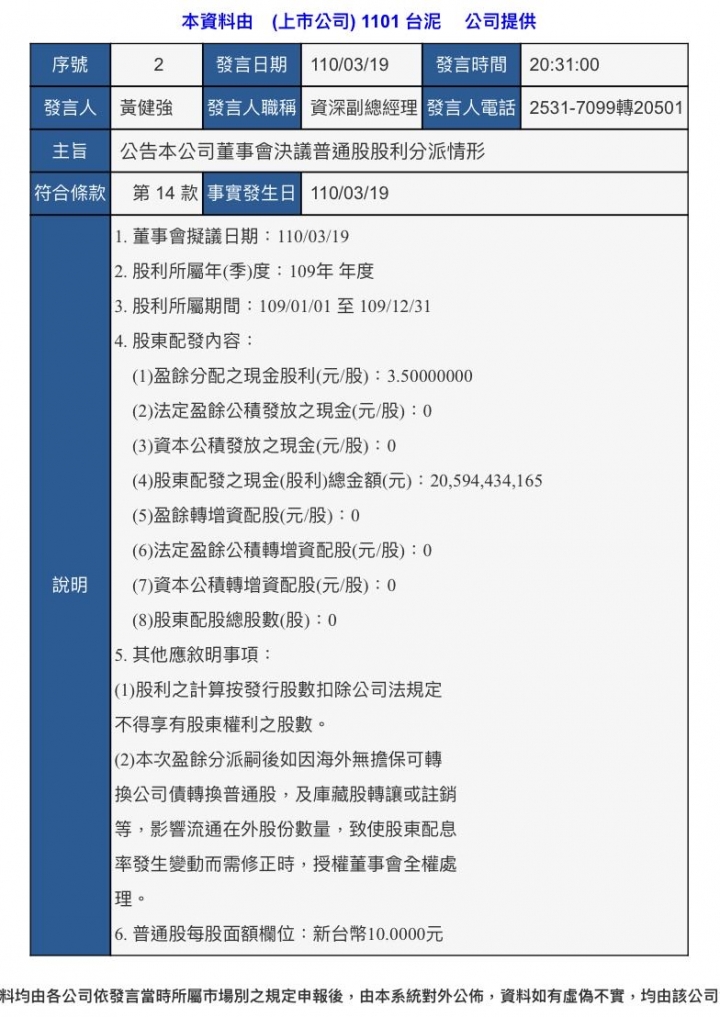
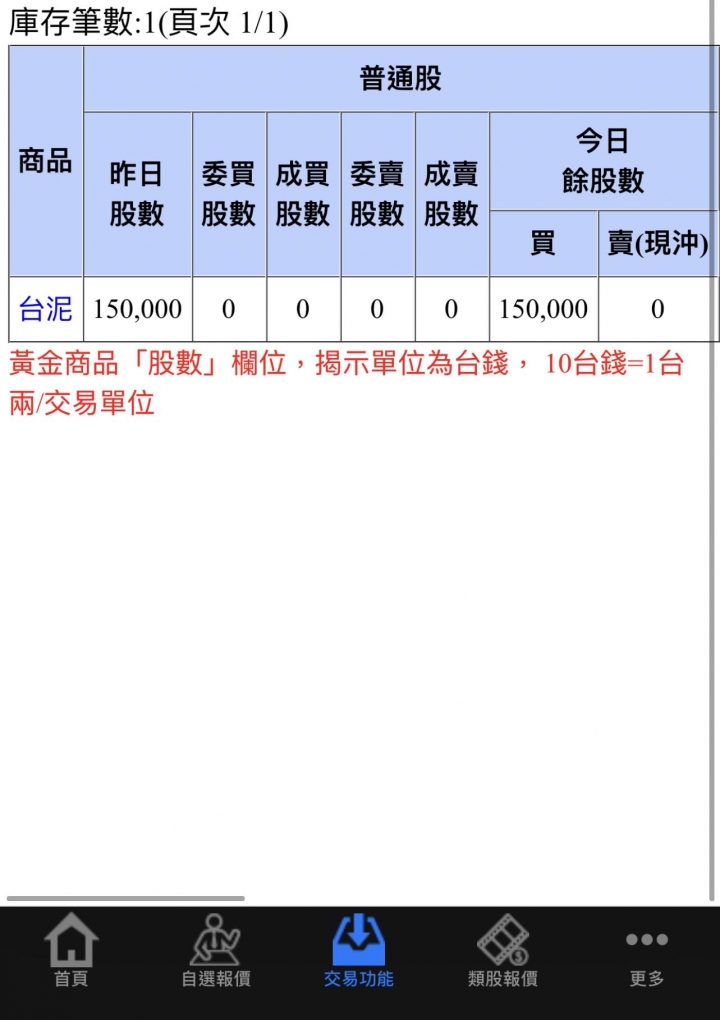
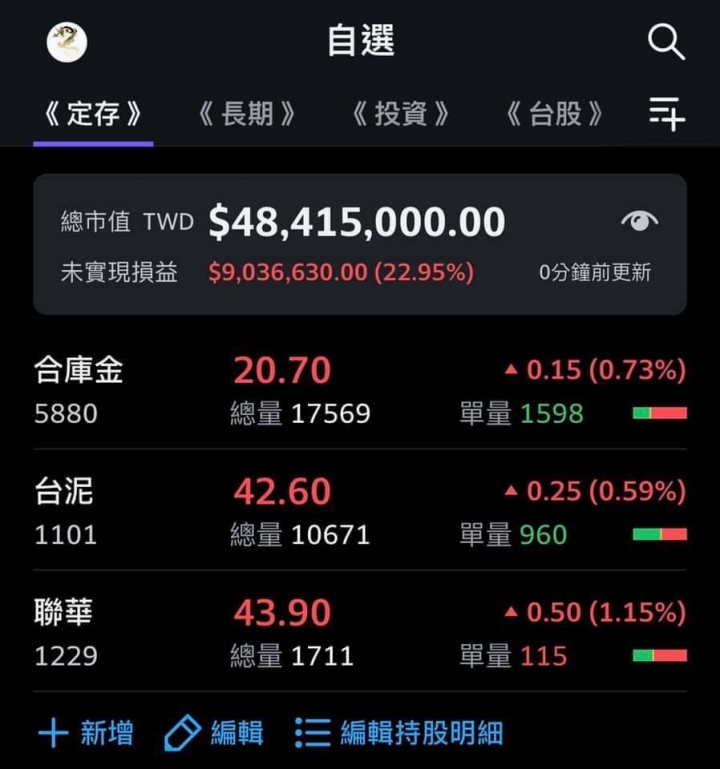
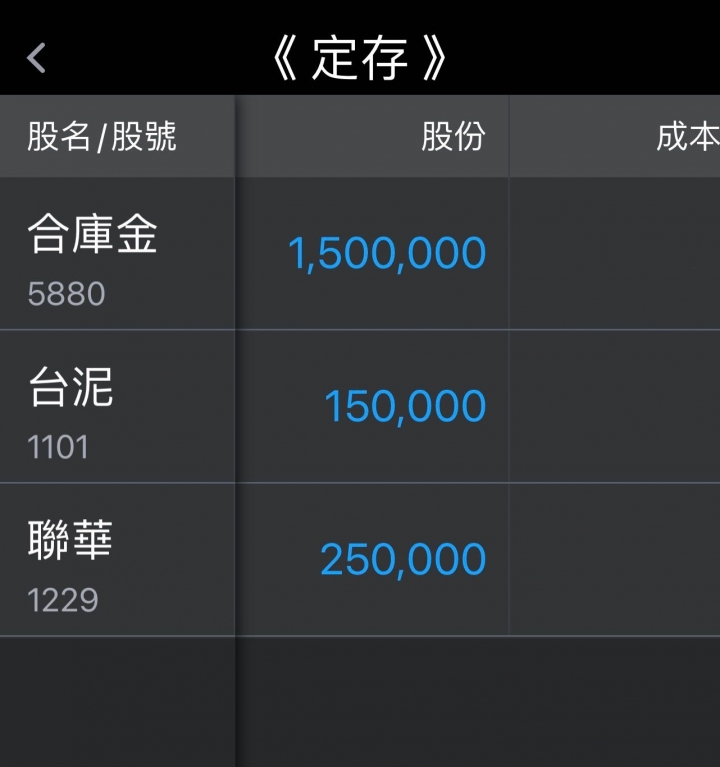
cafm wrote:價漲開心看戲💢價跌...(恕刪) 務實投資小c狠堅持 ✊ 2020年主要持股合庫金、2021年配置增加 ( 聯華、台泥 ) 整體拉升 ⬆️ 市值殖利率%、投資不需要技巧 👌 呷飽睏飽有股息 💰
「個人式的填息」構思來自 大俠武林 0050這是去年的股息單,合庫金股息總共領了 200多萬(含配股)補充保費也一共繳了 3.7萬,目前 1,500張的成本約在 15塊錢左右 ,帳上的獲利約 +800萬,而這 800萬給它每年慢慢除息發股利給我,也不知道發不發得完,因為非常有可能還會邊發邊成長。如此會自動生財的聚寶盆,說真的實在不需要把會賺錢的啞巴兒子給賣掉只為了賺個小價差,長期投資只要不貪心,這台年年印鈔給你花,長期投資只要不殺雞取卵,年年增值給你花,漲個 400 / 500多萬、發200多萬股息,您說這是不是一隻金雞母?像不像一甕甕的聚寶盆呢?只要堅持個幾年並且勇敢地透過恐慌或者是回檔時進場加碼,就可以輕鬆打造出生生不息的被動收入。除了合庫金印鈔機以外,再加上其他股票的獲利,小c早就懶得算目前帳上到底有多少獲利了,也懶得討論到底有沒有填息或者是貼息議題,因為我們又不是在除息前一天才買進,您如果在除息前一天 21.85塊才買,那麼以目前來看處於小填息的狀態,但您要是早在 19塊錢就買了呢?16塊錢就買了呢?那麼目前有貼息嗎?我想應該是沒有吧。低成本的長期投資好手,根本就是每年輕輕鬆鬆躺著喝下午茶等著領股息,而且往往都能在一除息的當下就立馬填息了,所以呀,只要合庫金股價有在個人持有成本之上,那麼對小c而言,早就完成「個人式的填息」囉。關於眾所紛紜的金控貼息議題,實在不用隨著他人起舞而言論,因為每個人的進場點皆不同,持有成本也截然不同,有人一除息的當天就立馬填息,當然也有人還在等填息,不過呢,站在長期投資的角度上而論,遇上貼息不僅沒關係,反倒還可以利用貼息的行情,買進更多便宜的股數呢。最後,也不要太在意參加除息到底要繳多少的補充保費,因為股息領個 200多萬恐怕只要繳個 3萬多塊錢的補充保費而已,最後想一想,有人會因為要多繳稅而請老闆不要加薪嗎?
cafm wrote:配置調整 👌...(恕刪) c大,你的58朵花又沒抱住了?我覺得你不太適合種花說。以後別再三心兩意了,阿花不適合你。它不適合大手筆買進,比較適合像我這種小資族的,一瓣一瓣慢慢種花,因為阿花的價位變化不大。不過~我現在不種花了。(維持原來的數量不增也不減)

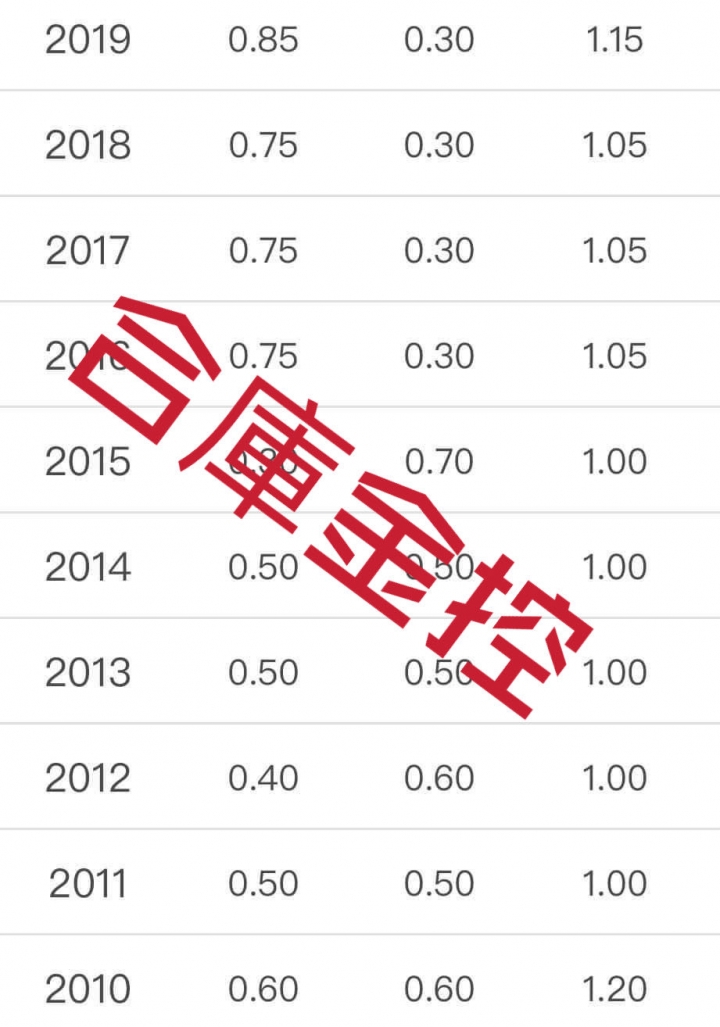




 (維持原來的數量不增也不減)