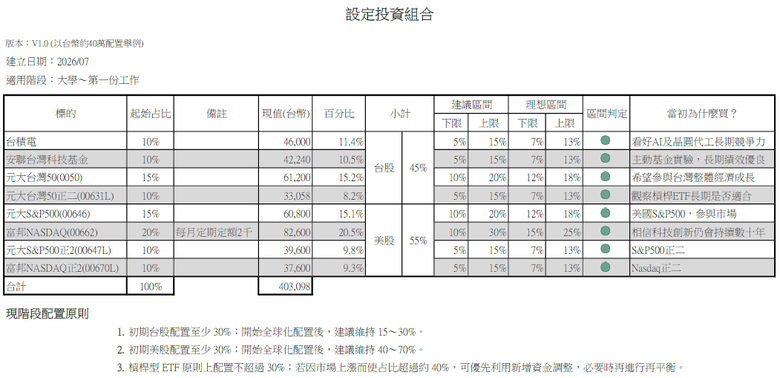
前一陣子想幫他們轉換投資標的,順便進行財務教育,寫了下面的原則(有用AI順了一下語句),而且建立了一個配置範例,沒想到還沒實施,現在淨值就下降了20幾%...
大家參考一下並交流一些想法。
人生理財與投資原則
Version:1.0 建立日期:2026/7/29 修訂原因:建立原則
說明 : 建立一套可長期執行、陪伴一生的理財與投資制度。本制度可隨人生階段調整,但不因市場情緒、短期績效或他人意見而輕易改變;除非人生目標、家庭狀況或財務能力發生重大改變,否則不任意修改。本原則追求的不是最高報酬,而是在可承受的風險下,以合理的報酬,穩健達成人生各階段的財務目標;每次修訂均應記錄日期、原因及主要內容。
核心價值觀 :
一、 先管理生活,再開始投資。
二、 投資是為了人生,而不是為了打敗市場。
三、 建立制度、持續學習、分散風險、長期持有,不預測市場。
四、 槓桿是工具,不是目的
一、理財與生活態度
1. 釐清「需要」與「想要」。
2. 開始記帳以確認及分析個人收支。
3. 採取「先儲蓄(投資)、後消費」的習慣;扣除儲蓄(投資)金額後,再安
排生活支出。
二、投資態度
4. 長期持有。
5. 不預測市場高低點。
6. 工作有收入後,每月固定投資,並以儲蓄(投資)率達 30% 以上為目標。
7. 投資是為了實現短、中、長期人生目標(如旅遊、留學、買房、退休等),
而不是為了投資而投資。
三、投資制度
8. 先研究,再投資;不懂的、不合法的不碰;不追求保證獲利或快速致富的
方法。
9. 持續學習理財與投資知識,但不因新資訊或市場雜訊而頻繁改變投資制度。
10. 資產配置應兼顧國家、產業、公司及資產類別的分散,避免過度集中於單一
標的。
11. 資產配置原則(如地區配置、股市曝險及槓桿型 ETF 配置)詳見附錄。
12. 優先利用新增資金進行再平衡,減少不必要的交易。
13. 重視投資成本(如交易成本、管理費及稅負),提升長期投資效率。
14. 至少每年檢討一次投資配置,不因短期市場波動而頻繁調整。
15. 重大人生事件(如工作、結婚、買房等)發生時,重新檢視資產配置並依需
求調整。
16. 當金融資產達一定規模後,可依需求評估全球化資產配置,以及使用海外券
商(如 IB)投資的優缺點。
17. 保留足夠的緊急預備金,避免因短期資金需求而在低點賣出資產;不足時可
視情況由家庭提供過渡支援,但長期仍應自行建立。
四、進階策略
18. 槓桿型 ETF 及其他財務槓桿(如就學貸款、房貸、信貸、股票質押等),應
依生命週期投資法,配合人生階段、收入、資產規模、家庭責任及風險承受
能力動態調整,以不影響長期財務安全為原則。
19. 財務槓桿、因子投資等進階策略,可提升預期報酬,但也會提高風險;應充
分了解後,再逐步投入。
結語 : 沒有任何投資原則能保證獲利,但一套能長期遵守的制度,通常比追逐短期績效更重要。最重要的不是找到最好的投資方法,而是建立一套自己能長期遵守、
並能隨人生不同階段持續調整的理財與投資制度。願這份原則,陪伴自己與家人,在不同的人生階段,都能做出一致、理性且符合人生目標的財務決策。"
五、附錄(執行指引)
以下配置比例為目前建議值,可依人生階段、財務目標及風險承受能力調整
20. 再平衡原則:優先利用新增資金進行再平衡;僅於配置偏離目標或重大人生
事件時,再調整資產配置。
21. 槓桿管理原則:初期以槓桿型 ETF 配置為管理指標;開始全球化配置後,
以整體財務槓桿(不含自住房貸)為管理指標。
22. 生命週期原則:參考生命週期投資法,隨人生階段、風險承受能力及財務需
求改變,逐步提高防禦性資產(如債券、定存等)配置。
23. 全球化資產配置:當金融資產達一定規模(例如100萬元)後,可開始規劃
全球化配置;不以短期匯率波動作為投資決策依據,長期投資成果主要取決
於資產配置、企業獲利成長及長期持有。
24. 退休提領原則:退休後應依資產規模、提領率、現金流需求及市場環境,採
取可長期持續、具彈性的提領策略,避免因短期市場波動而大幅改變生活品
質。
25. 執行原則:所有配置比例均為參考值,應依人生階段、財務目標及風險承受
能力調整;若原則與數值發生衝突,以本文件之核心原則為優先;附錄內容
得依人生階段適時修訂。