

個人積分:1987分
文章編號:93278281
一個家最重要最基本的依據, 拿去抵押拿去賭身家. 資本再度成功挑起 群眾的貪婪. 離盡頭就不遠了.
中國現在就在開發 光刻機, 不擇手段, 慢慢一點一點的突破, 雖然現在受阻,
但是那個想法是來自國家意志. 挑選出14億人裡最聰明的腦袋, 無限的金錢去支持.
這是存亡問題, 跟發財無關.
除非你現在資本已經翻10倍, 全部賣出,買入中華電信 ,從此不再操作, 那恭喜你解脫.
這幾年大崩之後, 不久後就會創新高, 這種觀念已經深深埋入大家的習慣中.
只要來一次半年 一年的向下通道, 將會收割90%以上的財富.
中國突破也就這一兩年的時間, 你的人生還有30年40年.

個人積分:1934分
文章編號:93278288

個人積分:698分
文章編號:93278342
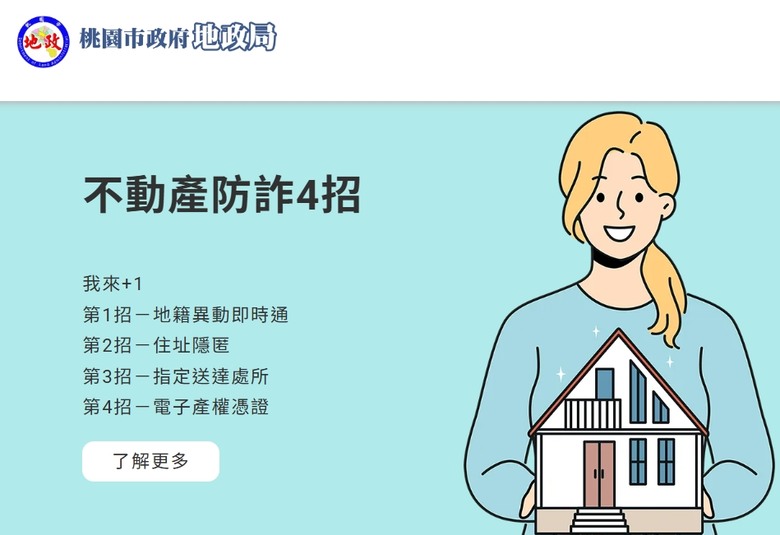
故事:因為怕長輩被詐騙,
設定地籍異動即時通
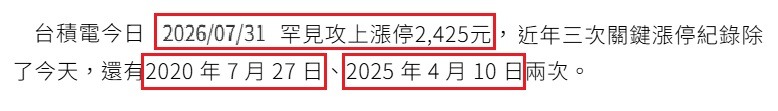
謝謝樓下大大提醒


個人積分:11032分
文章編號:93278347

個人積分:1300分
文章編號:93278374
個人積分:833分
文章編號:93281639


個人積分:4268分
文章編號:93281733
個人積分:22分
文章編號:93379960
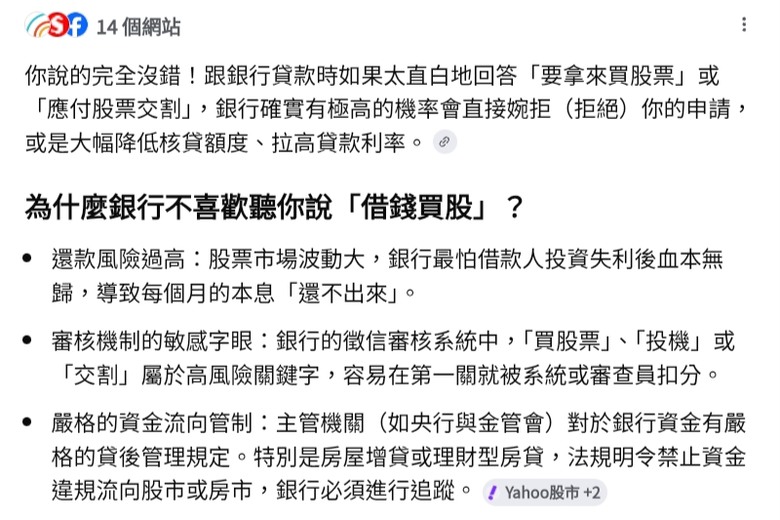
1. 想用房子貸款買股票,用股息還貸款或是薪水還。
2. 想在年輕時享受生活。
以上1,2兩點並不衝突,例如在財務允許下,每年預計10萬(或更高)的旅遊(+美食)預算等
理論上,房貸利息約2.5~3%,股票市場(股債配置)可以保守用5%報酬率計算
有利差就可以考慮,但須評估風險及現金流等,基本上以你的條件絕對可以實施
1. 有房屋(可以本利攤還或用理財型只付利息等),幾乎是最優值得貸款來源
2. 有固定收入
3. 已有股票資產
但保守點你自己還是要進行財務體檢
先列出個人財務清單(資產負載表及收入等)
1. 44歲單身一個人,月薪4.3萬
2. 資產約260萬股票型ETF(0050,0056,00878,00919)
3. 其他收入(年終獎金、其他...),推估每年收入
4. 支出(每月定期、不定期),推估每年支出
5. 負債(若有)
開始動作,先去問銀行你的房屋可以貸款金額、年限、利率等
沒有動作(資訊),永遠是空談
然後才能根據需求看下一步如何走?

個人積分:3984分
文章編號:93402047

個人積分:525分
文章編號:93402627






















關閉廣告