先前財經影片翻譯在這裡: https://www.mobile01.com/topicdetail.php?f=291&t=6178289&p=12#81445093
影片時間 : 2021年5月13日
2021 學生投資基金年度會議 / 主講人 : 史坦利‧朱肯米勒 ( 完整訪談 )
2021 Student Investment Fund Annual Meeting Keynote by Stanley Druckenmiller
https://vimeo.com/548917378
Stan : 我相信評論市場經濟將會是最艱熬的時刻。我還記得我進入這行業時,實際上我相信,我們正處於我職涯裡所見過,最奇特的經濟情勢裡,當然是二戰後時期 (Post-war Period)。我相信政策制定者失職沒告訴你此時是怎樣的狀況,我想它造成的後果將來會跟著我們好幾年,如果不到十年的話。如今,為什麼我說這段時間如此獨特。首先,(2020年) 去年春天武漢肺炎引發的衰退之勢,既突然又猛烈。以數學用語來說,我們是過去五次衰退平均 25% 的五倍大。你想一下,二戰後五次衰退的平均值,那時 25% 的 5 倍大。對此,貨幣政策及財政政策的因應,同樣是空前的。回想 (2020年) 去年春天不是件愉悅的事,不過我會想到那段時間,我想到我們當時很怕我們可能正在體驗無底黑洞,不只生活上,同時經濟本身將會陷入天翻地覆的局勢裡。如果你看財政政策的應對,它真的積極過頭。醫療法案 (Care Act) 之後,政府在三個月內,增加的赤字超越過去五次經濟衰退的總額。所以如果你拿雷根任內 1992 年的衰退、海珊(Saddam Hussein)時期 1990年代衰退、達康衰退 ( Dot Com ) 及金融大海嘯,你把所有衰退對預算的影響及預算赤字規模,全加總起來,其總額不等於去年春天三個月內達成的預算赤字。聯準會的反應一樣既積極又空前,他們 (2020年) 去年春天在六週內做的量化寬鬆,比 2009 年到 2018 年整個時段還多,你知道這根本更空前、更絕後。然後人們開始批評 QE 的規模。在那九年期間,柏南奇最高每月執行 850 億美元的量化寬鬆。就我剛才講得時間經過六週後,我們還在購買 1200 億美元的有價證卷 ( security )。去年春天最後發生一件事,就他們對證券作最終擔保 ( back stop )、就公司債、???(現貨市場?) 而言,我們違反負債上限,踏了許多紅線。其衝擊相當有指標性,企業在經濟衰退時,增加舉債,我不記得以前曾發生過同樣的事,在聯準會替他們作擔保後,企業負債共超過 1 兆美元,用企業負債來看金融大海嘯,當時企業縮減「資產負債表」至 5000 億美元,當時的作法很符合歷史事件。好消息時,這帶來令人驚喜、瞬時間的強勁經濟復甦,在此背景下,去年春天在預見嚴重且長久的經濟衰退下,聯準會的政策有很好的風險報酬 ( risk reward ),政策驟效了,又強勁又大膽。然後,自此有了許多改變,到了去年秋天,經濟展望已經大幅超前,聯準會政策持續加速,財政赤字在兩年間,幾乎達到 GDP 的 30%。
你想自二戰時期後,當就業率恢復七成後,聯準會平均幾個月首度縮表?主席鮑爾在 41 個月後執行縮表,你認為自二戰後,就業率恢復七成後,聯準會平均幾個月內縮表?四個月,四個月哦!依照主席的說法,他們甚至還沒打算停止每月購買 1200 億美元的債券。簡言之,自二戰時期後,成長最強勁、復原最快速的經濟衰退,得到聯準會最寬鬆的 QE 回應,遠遠打破歷史記錄。政策制定者說:「我們得擴大支出,以避免經濟下檔的風險,同時避免自經濟大海嘯後,經歷的經濟停滯。」但如我所提出的證據,與經濟大海嘯相比,聯準會的作為根本不恰當。你有沒有想過危害經濟穩定的風險,上世紀最嚴重的經濟衰接著爆發資產泡沫,你看 1929年泡沫爆發後的 1930 年代,然後你再看次級房貸泡沫破滅後的金融大海嘯。

好,我放張圖給你們看,這張圖是我先前提到的,自每次經濟衰退起始點起算的累計財政赤字,自1980年起的所有經濟衰退。你可以看到前 4 條線,發生在這次衰退之前。抱歉,這次之前的 5 次經濟衰退。黑線是所有線的加總,很驚人地,紅線是 2020 年及 2021 年執行的財政赤字。而且,他們在那圖表一開頭,做了最大膽的事,像前 4、5、6 個月所做的,是有充份的道理,然後令人訝異地,即便經濟顯然發生強勁的復甦,政策仍持續加碼一倍。聯準會的量化寬鬆有一樣的增幅,幾乎是兩倍,幾乎是聯準會之前所印的錢的兩倍。

現在我們近來幾個月一直觀察到,史上所有經濟下行裡,最突兀的經濟復甦。即便 2020 年春天共消失了 1 千 1 百萬份工作機會,個人所得增長是過去二十年來最快速。你想想看,當人們在 1 年內失去了 1 千萬份工作機會時,年底的個人所得增長是過去二十年來最快速。工作職缺自「經濟衰退」來襲後六個月內,就恢復了 70%,這基本上要花 25 個月的時間才能達成。即便經濟劇烈的下滑程度,是過去所有經濟衰退平均的 5 倍大,就GDP而言,我們用 5 季就恢復到武漢肺炎前的水準。平均經濟衰退要花 7 季才能回復,但你要記得我們陷入的洞,是之前經濟衰退平均的 5 倍深。在「零售銷售成長趨勢」超越武漢肺炎前的水準及「疫苗驗證」過後,聯準會提供 8500 億美元在前,5750 億美元在後的 「直接財政移轉」與 2.5 兆美元的預定 QE,這既沒必要,坦白說也太躁進。所以你如果看「紅線」,圖表聳立的高點是 2020 年,我想大家都同意,它看起來一點也不像其他本質上較傳統的幾次經濟衰退,失業率突兀增長,然後在很短的時間內,就反彈了回來,我相信中立人士也會認同,政府援助的水準真的太超過了。

讓我告訴你政府援助究竟有多超過。這張圖是過去二十年來零售銷售趨勢,零售銷售現在超過武漢肺炎前水準的 15%,你看看圖表上 2008 年到 2014 年那段期間,零售銷售在金融大海嘯後,花了六年的時間,才回到原本趨勢。但你若看目前的時段,零售銷售打個深長的底後反彈上來。我談過醫療法案 ( Care Act ),那是第一次開支票 ( Check One ),接著在疫苗修復經濟 ( vaccine repairing ) 後,去年秋天又推出更多財政振興紓困 ( fiscal stimulus ),然後在修復動作後,我們有超凡的經濟復甦。目前如你所知,當零售銷售超過成長趨勢的 15% 時,我們才又通過 1.5 兆美元紓困,這究竟有什麼意涵 ? 如果你看圖表上 2016 年到 2020 年的零售銷售成長率,那是年增 3% 的經濟復甦,我們只花六個月就辦到了,我們的經濟無限繁榮,在六個月內就超越成長趨勢,有五年的成長率 ( 3% * 5 = 15% )。好,如今我們有...我們來談談聯準會矯枉過正的援助。聯準會時時提醒我們,貨幣政策扮演長期、有價值的延遲付款 ( ?lag? ),當經濟全力加速成長時,聯準會還要提供緊急援助,當房市顯然供應不足時,為什麼我們每月遦在購買 400 億美元的房貸債券,聯準會不只提供大量的後盾 (foundation),聯準會還保證在 2023 年之前不會升息 ( 注: 聯準會發表將提高於2023年升息。),即便經濟衰退早己結束。如果聯準會依其暗示,於 2024 年第 1 季開始升息,這將會是「失業率」減少七成後的 41 個月才升息 ( 2020年6月~2024年1月 ),就是那張我稍早秀給你們看的紅線圖表。
你想自二戰時期後,當就業率恢復七成後,聯準會平均幾個月內首度縮表?主席鮑爾在 41 個月後執行縮表,你認為自二戰後,就業率恢後七成後,聯準會平均幾個月內縮表?四個月,四個月哦!依照主席的說法,他們甚至還沒打算停止每月購買 1200 億美元的債券。簡言之,自二戰時期後,成長最強勁、復原最快速的經濟衰退,得到聯準會最寬鬆的 QE 回應,遠遠打破歷史記錄。政策制定者說:「我們得擴大支出,以避免經濟的下檔風險,同時避免自經濟大海嘯後,經歷的經濟停滯。」但如我所提出的證據,與經濟大海嘯相比,聯準會的作為根本不恰當。你有沒有想過危害經濟穩定的風險,上世紀最嚴重的經濟衰接著爆發資產泡沫,你看 1929年泡沫爆發後的 1930 年代,然後你再看次級房貸泡沫破滅後的金融大海嘯。 600 億美元市值的狗狗幣 (Dogecoin) 源本是場玩笑,以及你說得出來與現代幣貨理論 (MMT) 相關的一切,有沒有人打心底懷疑我們處於泡沫之中,更別說股市對 GDP 比率水準,遠遠高於人們上世紀的見證,再說白一點,有沒有人想過財政獨霸的風險,以及失去美元儲蓄貨幣的地位。
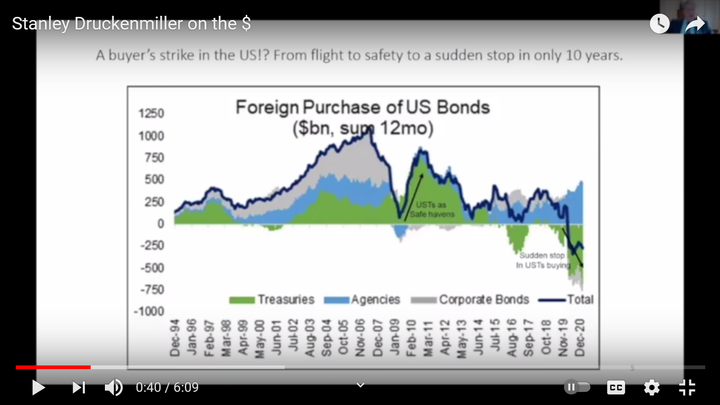
好,我看我是否能全完不耽擱時間,放圖給你們看。這張圖是外國購買美國公債,說白一點,約過去二十年來,美國公債一直是全球資產配置經理人的入手資產,在所謂的恐懼時刻,美國公債一直是他們特別會去的避風港。你看看特別是金融大海嘯期間,你看水平線上的綠色部份,(2020年) 去年春天發生一件驚人的事,股市融斷當下,當美國政府提出「醫療法案 (care act)」時,外國大舉賣掉美國國庫券。我永遠忘不了在 (2020年) 三月的第三週,即股票融斷最嚴重的當下,公債市場下跌 18%,當時我們不知道發生了什麼事,但我們事後一個月發覺,照聯準會的說法,對應於「醫療法案」,外國賣掉 1 兆美元美國公債。再重申一次,以前沒發生過這樣的事。外國在觀察美國的作為, 這點我在五到十分鐘前大略講過,外國清楚地說我受夠了,亞洲及其他國家一直在購買中國資產,他們沒做量貨寬鬆,對應武漢肺炎,執行較少的財政刺激,沒財政刺激,狀況也好好的。中國代表全球 20% 的 GDP,卻只佔全球投資配置的 1.6%,而美國代表全球 GDP 的 25%,卻佔全球投資配置的 28%,記得中國只佔 1.6%,這樣的過程大概是早期而非將來的狀況 ( This process is early rather than late. ) 最後一點,美國得持續維持低利率,隨著上幾任總統明知當戰後嬰兒潮滿 65 歲,領退休福利的人會大爆發,他們仍拒絕抵擋 (litigate? litigrate?) 法定應得福利支出的增加,在未來來十年,法定應得福利對 GDP 將會超過 100%。

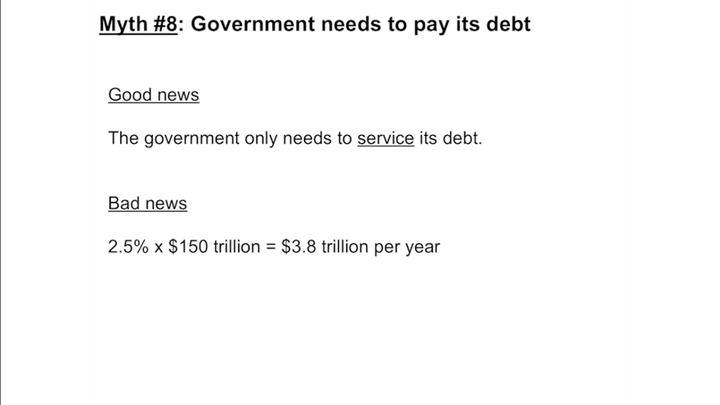
我稍早提過我以前去過南加州大學 ( USC ),2013年當時,我造訪大學的目地,是為了描繪戰後退休老人潮 (Grey Boom) 的問題。基本上,自大社會計畫 ( Great Society ) 那時起,美國每個人的各種法定福利大幅增加,我在2013年當時擔心的點是,像我這樣的人及二戰後沒幾年出生的嬰兒全將屈滿 65 歲,其數量相當可觀,他們被稱為戰後嬰兒潮 ( Baby Boom ),也即將變成戰後退休老人潮 ( Grey Boom )。問題在於社會安全及聯邦醫療照護是「隨收隨付系統」 (Pay-As-You-Go Systme),當我們全員即將使用這些社會福利時,卻沒有足夠的勞工人口來支撐「隨收隨付系統」,那就是我當時描繪的憂心之處。隨著戰後退休老人潮大增,我們還把 6 兆美元的額外支出往池裡丟。很諷刺地,當人們難免問我怎麼處理這個問題時,我唯一提的出的答案是:「當人類活得更老更健康時,我們應該提高聯邦醫療照護的年紀。」拜登政府卻以基礎建設為名,降低「聯邦醫療照護」年紀至 60 歲,造成 4000 億美元的財政大洞,嚴格說來,政府付不起這樣的債務,這所有的支出皆受「聯準會」的鼓舞, 在 QE 及低利率的背書協助下,政府得以借錢花用。公債殖利率不可能不升。若無聯準會融資 5 到 10 分鐘前我揭露財政支出。但你看這張圖表,國會預算辦公室 (CBO) 預期的最新債務水準,即便大幅刪減增長的「非法定應得福利」支出,即灰色那條線,如果十年期公債殖利率正常化,回到 4.9%,我們每年利息支出將來到 GDP 的 27%。簡言之,政府系統將無法負荷,聯準會勢必得印錢舉債。你想想看單就利息費用就達 GDP 的 27%,基本上,那正是過去 12 個月來,武漢肺炎紓困的花費,就像二戰後時期,央行的作為勢必引發通膨及金融壓抑 (financial repression),雖然還不到得借錢打戰的地步,但我猜我們已落入無法回頭的境界。針對我描述的財政及貨幣政策,所造成即不必要又自我傷害的境界,提高「聯邦醫療照護」年齡才是唯一的解決之道。
(以下沒字幕,有些字聽不懂,可能有錯,但大抵的意思應該沒錯。)
全球交易有 85% 是用美元,如我所說我們已跨越難以回頭的境界,我職涯首度認為,美元貨幣儲蓄地位及其隨之而來的好處,將於 15 年內喪失,我從沒講過這樣的話,也從沒想過這樣的事。目前沒有國家能取代美國,因為對共產黨獨裁的中國經濟缺乏信賴,及歐洲當前的窘境,我不知道誰會取代美國,我的最佳猜測是:由一群比如從南加大之類大學畢業的工程師所創造,源自「分類帳系統」(Ledger System)的加密幣,將會是美元的最大威脅。 我做最後的結語。.......就了解我個性的人,我對事情的觀點很有彈性,我想法隨時會變。我知道我已講了二十分鐘,我就這麼講,顯然出於各種不同理由,我們正在建立美元的部位,從我做的簡報,你們知道美元部位的意思。就做空美元而言,有人會問:「去年三月國外開始賣美國公債時,為何美元沒跌?自那時起,外國持續賣美國公債至今日。」原本每年 5000 兆美元流入美國公債,如今卻正在流出美國公債。當時美元沒跌的原因是,大賣美國公債發生於武漢肺炎,如你們所知有些演講者會跟學生開開玩笑,武漢肺炎造福從事數位經濟的公司,剛好「尖牙股」( Fang Stock) 及許多像是 Zoom 的美國公司面對武漢肺炎時,比其他各國公司,較佔上風,所以有許多美元流入美國科技股股票,這剛好彌平了流出公債的美元,一旦科技股價格過高,美元自 (2020年) 6 月的高點開始轉弱。最近美元有反彈,但無法持久,因為推出疫苗,美國成長股漲幅高於其他國家,美元才反彈。疫苗一旦推出後,美國疫苗施打追上歐洲,我想時間拖不久,我想美元會重返下跌趨勢。我們「做空」全球固定收入,我清楚經濟前景大好,我認為 1.6% 的十年公債殖利率價位,真的太可笑了,特別是相對於再加上名目殖利率平均為 10% 的歷史價位,我不曾這樣預測過,因為 10% 公債殖利率不曾發生過。在通貨再膨脹的環境裡,我們建立的另一項部位,我們做多各種不同的商品,我們做多石油、做多銅、做多穀物、許多會漲的商品,我們基本上做多商品市場。最後,我們也做多股票,但股票如果在今年年底 (2021年) 來到懸崖邊,我也不會太驚訝。雷根上任總統及保羅‧沃克當上聯準會主席時,我在那時成立「杜肯家族辦公室」,真的很幸運。如你們所知,所有評論員及所有人都很認同:拜登與鮑爾的組合完全迥異於雷根與沃克兩人的行事風格,我真的看不出如何... 當時標普500 約 780,我忘了是標普500,還是道瓊,美國股票自那時起,開始漲 5 倍、10 倍、15 倍及 20 倍,雷根與沃克那時如果有那麼蠢,美國在法規與稅制上,不會有現今的成就。同樣地,我想提醒一些人,你如果在雷根與沃克上位時做投資,因為沃克的作為,你在開始的前 18 個月會賠錢,但他們沒有得寸近尺,反而花二十年的時間分你股利,我想如今我們正處於正好相反的環境。我講得時間有超過,現在我很樂意回答你們的提問。
主持人 : 有沒有什麼求學時段的實用經驗,或人生導師,你回想對你有影響很大?
Stan : 當然有!我二十三歲在國立匹茲堡銀行 (National Pittsburgh Bank)就職時,我有點感到厭倦。然後一個聰明絕頂的投資人,在我二十五歲時,即 1978 年,提拔我做投資研究主管,這基本上是銀行投資部門第二把椅。就我看來,其他同事年紀在 35 到 40 歲左右,他們都有 MBA 的學歷,而我沒有 MBA 的學歷,對於被提拔一事,我感到很不解,當年才二十五歲的我驕傲又自大,我走進主管辦公室。他對我說:「你知道我為什麼在這群人裡提拔你嗎?」我說:「我不知道。」他說:「就像為何國家派十八歲的人去打戰的意思一樣。你既蠢又年輕,一定會魯莽行事。」我說:「這是什麼意思?」他說:「自 1968 年,我們處於熊市裡已長達 10 年。你看不出來,可是我臉上有傷疤,身處熊市長達 10 年,你得有下定決心的能耐,我想你終將有下定決心的能耐,因為你太年輕,太沒經驗,你不會因此造成任何傷疤。」
那位上司除了提拔我做主管,我到 27、28 歲,工作累積時數達到 1 萬小時。身為投資專家,他教了我許多事,基本上是技術分析,當時學術界人士總是偏愛技術分析,我在紀律裡找到平衡點。我運用基本面及技術面分析,當時股票每筆投入金額至少是 6 萬美元,除非基本面及走勢圖很不錯,不然我絕不買股票,如果不符合這兩點,我就不買。此外,他大概教了我一堂很重要的投資課,永遠不要只看眼前,那是虧錢的最快途徑,試圖預想未來 18 個月將會發生什麼事,歷經 18 個月後情勢有多不同,因為證券 ( security ) 價格會有很大的不同,世上沒有一件事不會影響某地的證卷價格。如果你能事先預知 12 個月到 18 個月後的事,然後你無視當下的情勢,你會賺錢。不過,你若買當下很熱門的股票,你大概會賠錢,因為情勢易變,每個人也容易看走眼。那就是他教我的事。
我的第二個心靈導師,我很幸運能和喬治‧索羅斯 (George Soros) 共事。對此,我長話短說,重點不在於你的對錯,在於你看對時賺了多少錢,你看錯時賠了多少錢。他時時提醒我審視我的投資部位,我永遠忘不了我去他辦公室,向他作報告。當時我的資金是 70 億美元,我告訴他:「我想把 70 億美元的籌碼押在作多德國馬克(Deutsche Mark),放空英鎊,我向他解釋原由何在,我認為我的原由很充份。他用極為不屑的眼神看我,看到他對我的肢體語言,我感到很憤慨。然後他說:「這樣的機會只有一次,只此一次的押注,你生涯裡這樣的機會只有二、三次,你籌碼押得不夠多,這次交易,你不該只投入資金 100%,你應該投入資金 200%,你最多只賠 5 成,但你會賺 2 成,所以你的風險報酬極為龐大。」去他那裡工作時,以我看來,我很驚訝他預測證卷價格的能力似乎不怎麼樣,但他似乎總是賺很多錢,因為他會順勢審視投資部位。
主持人 : 散戶長期下來是否有可能打敗大盤?還是大量的資金從「主動投資」轉入「被動投資」 會錯失良機?還是原先就有很多基金經理人表現輸於大盤?所以大致上對投資人來說,「被動投資」是個不錯的投資方向嗎?
Stan : ......這全看基金經理人是誰,我確實認為,從我稍早描述的第一位人生導師,多數投資人缺乏紀律,當情勢大好時,他們變得太亢奮,以價格做選擇,一如歷史經驗,多數投資人未來表現很可能低於平均值;另一方面,顯然也有投資人表現優於大盤的歷史記錄,他們表現遠遠高於市場,我認為他們會繼續保持記錄。未來假如有什麼事,我會說:「什麼事會導致價格全球變動、重大變動?」隨著所有打斷全球經濟的事件,就數位變革,勞工及其他一切而言,如果你端詳我剛才揭露的宏觀圖像,那是我所見過最豐厚的 (fruitful)一連串機會,以改變幅度來看,我確實認為有投資人願意押注這些潛在機會,而且大舉重押。比如像股票,如果你能到優秀的基金經理人 (active manager),真是太好了。不過,你若跟著群眾走,你大概會賠錢。我曾掌管過避險基金,我想我是以避險基金觀點,回覆你問題。
比特幣提問,略過。
黑衣人 : 你說眼光由此時,看往 12 個月到 18 個月後,對收入多樣化、稅收政策及至今仍持續中的社會動亂,你有任何看法?不談政治觀點下,對偏左派的拜登政府,你怎麼看?我想你提過左派政策對美元的衝擊。
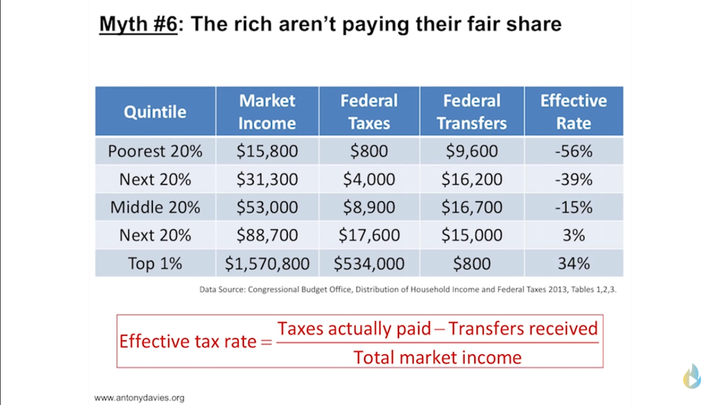
Stan : 你問得很廣,四個不同的問題。我先講社會不公,謝爾登你知道我是哈林區兒童 (Harlem Children Zone)的共同創辦人,我不是近來才關切這個議題。所以我先談聯準會與社會不公。我認為過去 11 年來,聯準會是造成社會不公的最大推手,沒有任何社會機器能比得上它。所以聽到主席鮑爾參觀收容所,收容流浪漢的收容所確實很有錢。在去年,我做下過去 11 年來最大的押注,我認識的富人都賺了很多錢,當我們這些富豪大賺錢的時候,這個傢伙不計一切地猛印錢。就我看來,哈林區的孩童將拿不到印錢的好處,但史坦利‧朱肯米勒和有錢人拿得到。像我這樣的有錢人,實在搞不懂左派政府為什麼那熱中印錢。當所有的數據顯示,政府印錢最大受益者是有錢人,因為有錢人知道如何審視 (縱橫 ?navigate?)市場,這是我回答你提問的一個問題。
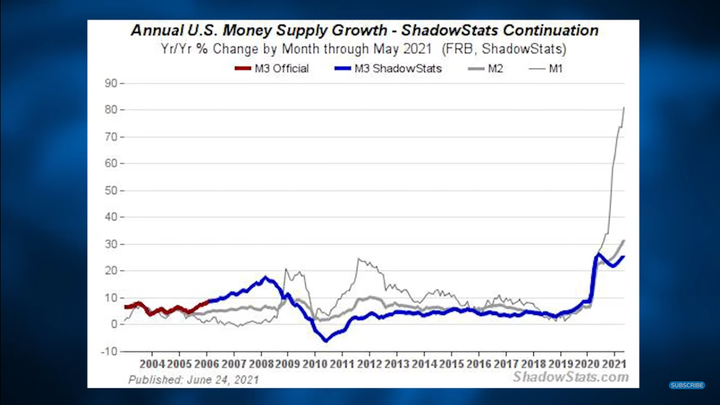
我也認為往前看 12 個月到 18 個月這件事,其實經過一、或二個步驟。如果你有看我的投資配置,你會知道我押注在「通貨再膨帳」,我從一些公司得到消息,當一年貨幣供應量為 20%,這看來很合理。整個世代預見 12 個月到 18 個月後的事,是有其歷史正確性的,他們甚至無法接受這樣的概念。主席鮑爾喜歡說:「我們不會有通膨問題,通膨不會持久,至今也沒發生過。」1955 年至 1970 年這 15 年來,究竟為什麼我們沒有通膨?如果照這樣看來,我們不可能會有通膨。然後 1970 年代,我們有 「槍砲與黃油」。我剛才揭露的圖表是關於五次「槍砲與黃油」。所以聯準會的作為大概會引起通膨,通膨將大大傷害窮人,我再講一次,比起富人,窮人受害更深。假定我講錯了,我稍早提過,我對市場指出的所有問題,是值得人們提高警戒的,不過我想法隨時會變。要怎麼理解這些問題嗎? 對我來說,通膨還沒成真前,資產泡沫就大大地爆掉,那就是 2008、2009 年發生的房市泡沫。我們之所以沒走向通膨,是因為資產泡沫先爆了,這些都不像 2009 年發生的事,那個不是我中心論調。我們所以一直沒爆發通膨,是因為通膨趨近為零,通膨是 1.5% 而不是 2%,通膨所以這麼低,是因為發生了海嘯般的資產泡沫,2009 年在美國發生了,1990 年在日本發生了,顯然也發生於 2008 年的金融危機。危機爆發時,沒有任何人、任何團體受的傷會比窮人還深,窮人是第一排垮下來的人,別不信道我的話。
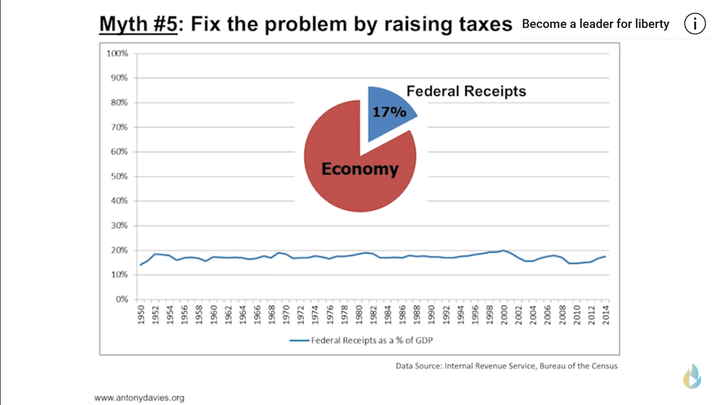
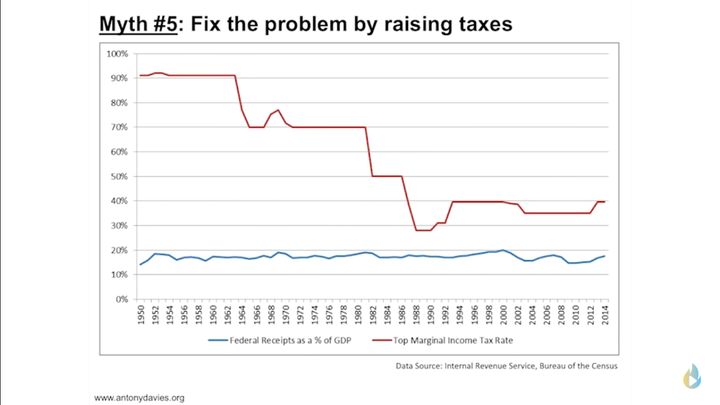
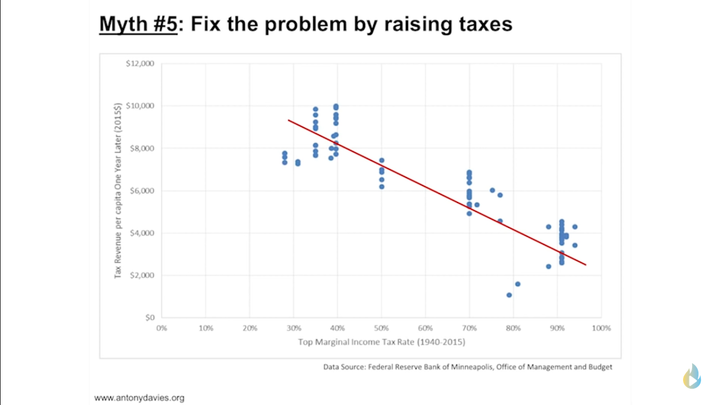
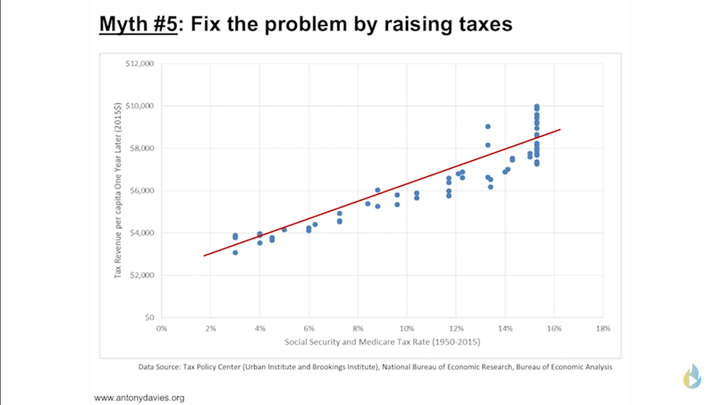
說到美元,我相信我已經講得夠多了,我再次重申,講到美國的得天獨厚,這允許當前的基金經理人調整美元的步調 (?set it's pace with dollars?),我早在 1990 年代就使用「得天獨厚」(exceptionalism) 這個詞,我向你們揭露的,不是什麼奇特的事,對我來說反而是我們的優勢 (?sapidity?)。所有造就美國經濟上得天獨厚的因素,其實是用人唯才、其實是美國夢、其實是不對生產者徵稅,而今這些正在轉變。我不想對徵稅表達任何政治觀點,我只想說縱觀歷史,這些轉換對經濟有不良的影響。 我很認同聯準會,我不該在資本利得上繳很少的稅,我對一定程度的加稅沒什麼意見,我同時也得說,美國國會聯合稅務委員會 (Joint Tax Committee) 做過研究:「如果政府把資本利得稅提高至 43%,國家稅收會變少。」不管你有多厭惡富人繳很少的稅,如果他們想避稅的話,他們繳的稅還是會少於政府要他們繳的稅。對我來說,為了增加國家稅收而提高稅務比率,根本道理說不通。我想我已回覆你提問的三個問題,我們可以進行下一個提問了。
藍衣人 : 有個可受公評的趨勢是,越來越多人只看短期收益,而非長期收益,比起著重長期投資的私募市場 ( private market ) ,公開市場 ( open market ) 更是如此。對我們這些偏重公開市場的基金經理人,真的很難熬,捨棄短期利益,押注有長期報酬的東西,然而又要維持生意、促進生意、維持客戶、開發新客戶等等雜七雜八的事。對此,你有什麼看法?你認為人們會改變看短不看長的想法嗎?
Stan : 你問得很好。這真的很殘忍,在 1990 年時,我們同行有很多人在對抗達康泡沫 (Dot Dom) 時,因為客戶要求 60% 至 70 % 的報酬,很多人工作都沒了,我同時記得 ?Caps Research? 堅持持有的部位,資產幾乎少了一半,經過 3、4 年後,他們才熬出頭,展現亮眼的成績。我認為這全看經理人,不過我認為只要你們不短視近利 ( myopia view ),大部份經理人還是會有不錯的成績,眼光放長遠,堅持你持有的部位。有些經理人喜歡交易,我有時候也常犯這個錯。大體上,就生意面而言,你要做的一件事是真正地與客戶說明你的投資遠景 ( investment felicity ),當你可能正與短期的狂熱對峙時,你事先向客戶解釋你的計畫是什麼?你將怎麼執行你的計畫? 客戶很可能會跟著你,如果你先讓他們有心理準備。我知道說比做來很簡單,但我同時也認為,你怎麼選客戶也很重要。在 1993 年,我把組合型基金 (Fund of Funds, FOF) 一一逐出「杜肯家族」,那是我做過最明智的事。一旦個人聽到我們把錢退還給客戶,那是有點像是?反向行銷?。我真的認為,不論你有什麼投資遠景,教育客戶真的很重要。對投資短視近利,我還想講另一件事。部份短視近利發生於政策制定者,我的意思是說,如果你看唐納‧雷根與保羅‧沃克的作為,沃克是擊退通膨,經濟衰退的重建工程師。在今日,你能想像聯準會主席起身說:「他要對抗通膨,甚至放手不管經濟狀況也再所不惜。」這樣的事根本不可能發生。這樣的短視近利可能使原本二、三十年的經濟榮景,變得飢弱不堪 (dystrophy)。現在最新的關切是充份就業,我不知南加州大學是怎麼樣,不過充份就業是聯準會最來的指標。聯準會不把眼光看向 24 個月後,反而要等人民充份就業後,才要停止量化寬鬆和升息,對我來說,那真的很光怪陸離,那是我對此事的立場。我能感同深受基金經理人的難處,這真的很難熬,因為這樣,很多人敗陣了下來,不過這正是做這行的一項風險吧!
下略。
資料一 : https://marcellus.in/story/stanley-druckenmiller-the-greatest-investors-make-large-concentrated-bets-where-they-have-a-lot-of-conviction/
Stanley Druckenmiller: ‘The greatest investors make large concentrated bets where they have a lot of conviction