這次面板展, 除了看 uLED和 mini LED 應用外, 也稍微看了 LCD 的新技術.

傳統的VA 有可視角太小的致命切點;
傳統的 IPS有 對比值太差,黑色泛白的致命缺點.

但現在的高階 VA 搭配 Ultra high viewing angle technology, 讓 VA的可視角大幅提升,接近 IPS水準, 我是不清楚是哪個材料,這麼神奇可以大幅改善 VA 的致命缺點.

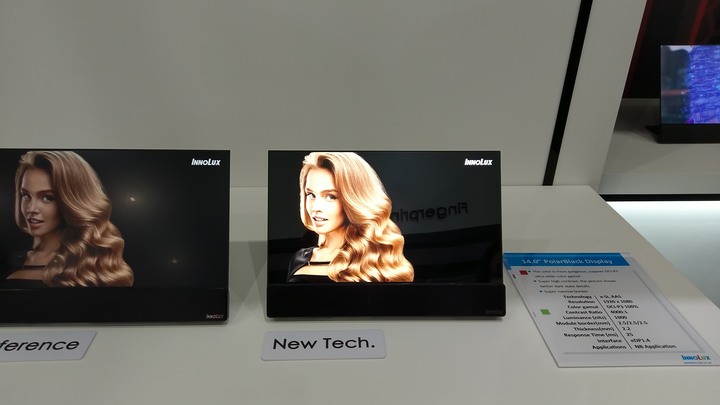
我在群創攤位看到 " polarblack display" 面板, 把 IPS的 1000:1 對比值,大幅提升到到 4000:1 , 黑色明顯變黑,我是不清楚這技術會增加多少成本? 是採用哪種材料? 但這技術很有可看性.
wood2213
這項展覽有幾點問題:1.兩者亮度不同(polarblack是1000 nits,左邊的是400吧??)2.用的PFL不同,看起來左邊的是霧面,右邊的是亮面)。
wood2213
不是說這項技術不強,只是應該要讓他們站在一樣的基準點上去比較。
友達 30元價位 好像是一個轉捩點. 有人急得要下車, 空手者急的要上車.

我有幾個一直懷疑友達股價未來性的親友,從10元~20元,我一直催促他們進場,但他們都不願進場,認為景氣循環股,很快就會跌下來.

但他們今天卻告訴我,昨天友達衝到 $30以上後,他們分別不約而同進場了,且都不幸都被套了.

人的心態有時就是這樣,
股價便宜時,被他們嫌 ,便宜沒好貨,不願意低接.

等看到友達連續大漲後,才來後悔,才要去追高買進. 連這麼鐵齒的親友,都忍不住進場買股了,難怪昨天台股大盤上沖下洗 台股爆6,523億元新天量,上市櫃合計7,675億,也是歷史創新高.

幸好他們這次買的是友達, 整理個幾天,下周又要往上飆漲,
如果他們去追高其他飆股,難保會住套房,留下來長期洗碗.

=============================

(新聞)
謝金河今天在臉書發文表示,1987年台股剛上千點,成交量超過10億就算天量,在1985年十信風暴前後,市場一天成交2億已算是天量,後來成交量逾千億成了常態,今年4月以來,有9個交易日逾4000億以上,大家也覺得不可思議,現在跑出一個7675億元,很多人看到昨天的驚人天量,嚇得拔腿就跑,大家都覺得台股可能要崩潰了,趕緊把持股出清,市場資深老手都看得目瞪口呆。

謝金河指出,他看了當沖交易量高達4847.21億元,參與當沖總戶數150.22萬戶,知道這個天量是當沖客沖出來的,問題不會很大,不過對於這個當沖浮現出來的問題,似乎值得大家來檢討面對。
謝金河表示,小英政府上任後,為了提振股市,在2017年4月26日通過當沖降稅,稅率從千分之三減半,當沖逐漸活絡,2016年當沖占市場比重9.63%,17年上升至18.67%,18年到28.9%,19年到26.26%,去年上升31.04%,如果用昨天的4847億來算,當沖交易占比重63.15%,這絕對不是一個正常現象。

謝金河認為,當沖火熱,股市投資的味道漸稀,反而變得像是一個超級大賭場,政府像是抽頭的莊家,去年証交稅收高達899億,今年第1季就抽到559億元的稅,這個抽頭實在太好賺了。「現在當沖這麼熱,還需要稅負減半的獎勵嗎?這個當沖降稅在今年底前結束,還要再延續?」

===============================

(新聞)
央行經研處副處長蔡惠美表示,證券劃撥存款屢創新猷,反映股市居高、交投熱絡

對於台股周四爆出7,675億元的歷史天量,蔡惠美分析,這反映投資人「居高思危、獲利了結」,很多人都投入股市、包括老中青三代,交投非常熱絡。
唯一的娜烏西卡
30進都立馬贏我100%[嘆氣]
tentry121
標準的 嘎空手
面板股這幾個月大漲,

外資的彩晶持股 從 9% 大增到 16%.
外資的友達持股 從 30% 大增到 35%.

但比較奇怪的是, 群創的外資持股卻只有27% ,反而比幾個月前還少,

照理說,多出了 60萬張 ECB 新股,且這幾天大舉還劵10幾萬張, 群創的外資水位應該要到35%以上才對, 實際上,卻是不增反減,非常不合理.

這10萬借劵還劵 如果是還給本土 法人或自然人,就會造成 外資持股水位 不增反減.

這60萬張 ECB 是在新加坡交易所發行, 我不確定轉換後的新股, 是否會被直接歸類到 外資.
如果是歸類在 外資, 是否代表這批ECB 60萬新股,可能已經都陸續脫手,賣出給本土散戶或投信?
pqaf
差額28萬張, 也許是向本土法人和自然人借劵,再用外資帳戶賣出吧?
winyi
郭大老闆對群創有太多著墨,連老奇美都被擺了一道,外資自然對他心存戒心
對了.問一下P大.
之前看友達買加世達應該是買到超過20%持股了.
對第一季 EPS計算是不是也要用權益法算一下.

從去年就一直買加世達了.
今年買夠了就開始轉買富采投控.
友達打算做啥好像也蠻明顯的.

今天去展場有很仔細的看了一下友達的產品.
miniled真的是有機會跟oled火拼的東西.
對比高.亮度高.顏色也很漂亮.
而且還沒有oled那樣容易烙印的問題.
更適合做車載面板.
可以看心情換螢幕介面.
GIS攤位有展示車用面板.
左右後照鏡.駕駛座再2-3塊.中控一塊.副駕也一塊.電動後照鏡.A柱2條.
一台車就至少9-10個螢幕了.
之後電動車應該都這樣吧
我看57出貨台之前有介紹某些公司新的電動車
螢幕真的是超級多.
這也是為啥他們今年展示的東西都很強調異型切割.
rock255 wrote:
之前看友達買加世達應該是買到超過20%持股了.
對第一季 EPS計算是不是也要用權益法算一下.


20%只是一個原則性數字, 就算低於20%, 只要對其經營有影響力,就要用權益法認列損益.
像友達只持有 7% 富采投控股權,但友達佔有 近半董事會席位,具有影響力, 所以,友達對 富采投控採 權益法認列, 所以, 富采投控若受惠於 mini LED 大量出貨, Q2能夠轉虧為盈, 友達就能依股權比例,認列富采的淨利.

至於佳世達, 友達Q4的財報有寫道, 早在去年12月開始,友達只持有17%佳世達股權時,就已經改用權益法認列.
今年當然是正式可以認列佳世達每季約4億的收益.

車廠選用車用面板很困擾,
車子若賣到寒帶國家, 冬天溫度低於20度, LCD 顯示器可能會不正常.
車子若賣到熱帶國家,夏天溫度高達50度,OLED 顯示器可能會不正常.

只有 uLED 能夠同時在 高低溫環境下,正常操作, 所以,車廠的高級車款,採用 uLED 的意願很高,就算價格貴,車廠還是可以接受,因為一片uLED的成本,佔整台車成本的比例很低,他們寧可選擇安全可靠,耐用穩定的螢幕, 免得引發安全疑慮,還要全球回收龐大損失.

友達去年 6月在龍潭新建兩條 車載模組生產線, 部分就是要生產 uLED 車載顯示器給國外車廠.

但因友達台灣的 LTPS產能不足,必須把uLED 面板的 其中部分和LTPS有關製程,運到 昆山廠加工生產, 再把半成品運回台灣生產線完成後續製程.
frank1253
工業顯示面板:稍微比軍工級的檔次低一點,價格次之,精密度也次之 。工業級的是-30℃~+70℃,好一點也能達到-30℃~+80℃的工作溫度的範圍。能適應工業環境下超低溫、低溫的惡劣環境。
frank1253
商業顯示面板:市面上電腦、手機,你在生活中能看到的基本上都是商業級的,它一般工作溫度的範圍只要達到0℃~+50℃即可
群創要跨界轉行做半導體封裝!?


群創要跨界轉行做半導體封裝!?


有搞頭嗎?
winyi
炒冷飯吧~技術能力及能不能取得市佔才是關鍵
kernlliang
據我所知,已經獲得IC廠的認證。準備在南科設廠開始量產。其實這個技術就是和目前的COF一樣。只是用TFT黃光製程做在PI上。我個人是認為很有前景。
我是從來沒做過 融資融劵, 就算看空某些個股,但從來不做空,

台股狂飆,居高思危,交易爆天量,有人獲利下車,有人擠著要上車.

假設,想像你今天變成禿鷹,你有一千萬資金準備放空,你會想 放空那些產業? 或哪支個股呢?理由是什麼?

我的話,
我可能會在 5月優先 挑 IC 設計股... 因為,他們炒作得太過火了. IC產業沒有結構性的大改變,沒有持續好賺的道理.

再來9月 挑晶圓代工股.... 因為,Q3旺季之後, 晶圓需求會大減,早期 overbooking 的惡果會出現.

等年底11月疫情緩和, 我也會挑 航運股來做空....等歐美疫情結束,塞港缺工問題解除,物流順暢後,失控飆漲的運價會暴跌,打回原形.

筆電銷售 或 代工股, 大型電子代工股...我也會想空...因為疫情結束後,明年消費市場會漸漸回復往常水準.

我隨便想想,我是不會去做空的...
dimitri1002
Buy put 小鎖一下就好
pqaf wrote:
友達 30元價位 好(恕刪)


股市有時候就是群眾心理的投射

P大提的30元後急著想進場,我自己身邊也有好幾個例子。其中一個朋友,18元時聽我的說法小買幾張,20就出掉。一直大漲上來,就在突破30的前一天跟我說他準備好子彈要用力進場了,然後……這兩天一直問我看法如何

我只跟他說,友達還是三天前的友達,不會因為股價下來基本面就改變,希望他能忍住震盪。
frank1253
著眼長線忽略短期的波動,短期的波動常基於市場情緒,而非基本面,無法承受波動,就沒有辦法得到豐厚的報酬。
鄭治壽
我同事一路從7塊跟我說,我也都是抱一個波段,然後再一個波段,偶爾小當沖,結果還不如一直抱著不賣,但是要抱得住真的難,總是認為要停利…[窮]
轉貼 謝金河 臉書

舜宇完勝大立光,光學鏡頭產業拉警報!
這期財訊雙週刊以大立光為封面報導的焦點,並且以「暗藏的王牌」,探討大立光挽救霸業之道,我趕緊看看到底林恩平到底如何挽狂瀾?這兩天,香港經濟日報上看到一則讓我注意的報導,上面寫道:「舜宇出貨量完勝大立光」!我趕緊把內容看一遍。
這則報導指出,舜宇3月手機鏡頭出貨年增率14.8%,大立光則按年下跌26.3%,所以,舜宇完勝大立光。其實舜宇的強項在車載鏡頭,3月出貨649.1萬件,年成長164%,玻璃球面鏡頭出貨287.7萬件,年増37%,手機鏡頭模組出貨5999萬件,年增52.1%,舜宇在手機,車載鏡頭都出現大成長。最近滙豐,瑞士信貸都把舜宇目標價調升到275港元的強力買進評等。舜宇去年全年營收427億港元,淨利54.74億港元,Eps5.01港元,現在的股價197港元,本益比37.4倍,市值2161億港元,約7826億台幣。
大立光23日收盤3100元,市值4158億台幣,大立光市值一度是舜宇的1.4倍,如今幾乎剩下一半,很明顯可以看出光學變焦鏡頭雙雄的起落。今年景氣好轉,但大立光首季營收衰退10.6%,林恩平預告4月會比3月差,而大立光的毛利率從71.5%,已經連續4季下滑,去年第四季剩64.44%⋯⋯
大立光在2017年從6075元跌下來,現在仍在摸索反敗為勝的因應對策,現在很明顯看出車載鏡頭成長力道遠甚於手機鏡頭,但車載鏡頭毛利率不高,這令大立光騎虎難下,其實光達的領域受矚目,佳凌去年找到新天地,股價一度登上百元,大立光如何在變焦鏡頭,球面鏡頭找到新藍海,大家都拭目以待。
這些年,在香港上市的丘鈦科技,瑞聲科技都趁勢而起,這兩家公司市值都超過玉晶光,這些年,兩岸的半導體產業競賽,台灣完勝,但光學變焦鏡頭,台灣從領先到落後,大立光是最重要的指標,大立光若不能再起,台灣整個光學變焦鏡頭產業可能快速邊緣化!
...................
舜宇發展的起點,也令許多台灣中小企業心有戚戚焉。一九八四年,原是一家電器開關廠檢驗員的王文鑒,帶著八名高中生,以及六萬人民幣貸款,開辦了「餘姚市第二光學儀器廠」鄉辦型企業,承接一些顯微鏡儀器的代工訂單,成為舜宇的前身。這種創業過程,與鴻海從一介電視機旋鈕發跡,大立光從照相機鏡頭起家,有若干情節符合
...............................................
賣一張大立光 可以買100多張雙虎
pqaf
從沒想過 友達市值會有超越股王 大立光的一天, 現在竟然快發生了..[^++^] 明年市值有沒有機會超越鴻海呢?
pqaf
郭董買了一堆鴻海,應該也有默默增加群創持股吧?
關閉廣告
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 3986)

今日熱門文章 網友點擊推薦!