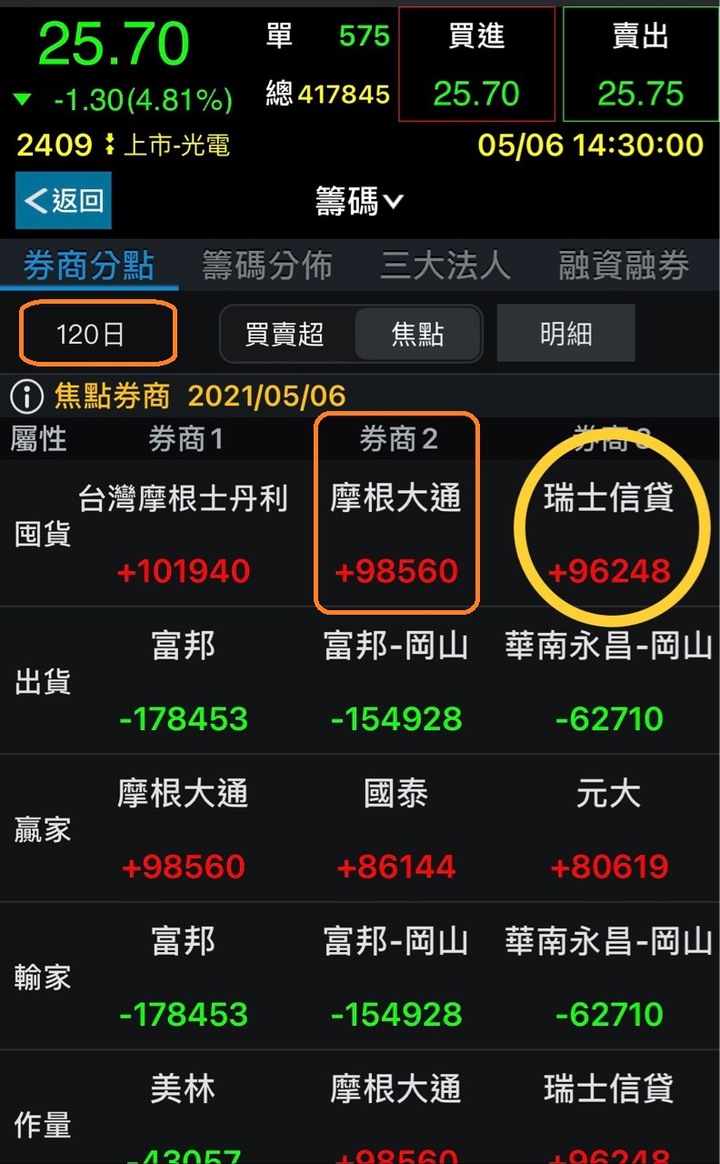
摩根大通分析師張恒 長期看衰 雙虎,去年給友達目標價 5.4元,
瑞信把 友達降評....

看看這兩家 外資 ,這半年來,卻是買超友達前3名. 說一套,做一套,專門來騙票.
大股東, 富邦人壽 和 岡山螺絲幫都被嚇跑了....

pqaf
岡山螺絲幫 守了友達 10年之久, 卻在友達大漲前夕,把40萬張賣光光...他這輩子也不會再碰友達了吧..
唯一的娜烏西卡
恐怖戀人[偷笑]
近期友達借券賣出從底部的35萬張來到了42萬張,
群創也從37萬張上升到了41萬張,
就不知是會變成搶食的禿鷹,還是養來煮熟的鴨子,
希望這段下跌是主力養鴨子的手法
目前已經可以看到個別外資在買超的狀況,
尤其摩根史丹利,從之前到現在觀察,
他的買賣點都是相對股價高低點,
我估計大家認為的友達的23.5買點應該是不會來了
TCL 問答...

(十)、未來上游原材料會不會有所緩解,會不會對稼動率造成影響?
答:驅動 IC 環比漲價較多,目前來看,我們判斷未來半年到一年內全行業的緊缺情況不會緩解,但大廠後續短缺情況不會比現在更嚴重,尤其下半年將有所改善。目前我們短缺情況仍在控制之中,全年來看對大中尺寸基本不構成實質性障礙,玻璃基板目前價格是保持平穩的,其他的材料,除了和大宗商品漲價直接相關的之外,沒有看到顯著的成本上漲。

我的解讀: 驅動IC佔成本比例很低, 就算大漲3成,對友達成本影響很小, 今年友達成本費用增加,主要是來自 員工,董事會酬勞暴增幾十億.


(十一)、電視廠商利潤率水準超出預期,長期怎麼看產業鏈的利益分配和利潤率的天花板的問題?
答:需求側相對比較穩定。2020 年由於疫情影響,整體電視機銷量沒有增加,2021 年 Q1 國內電視整體提價,導致出貨同比略微下降,但品牌廠綜合盈利有所上升。全球來看,美國市場經過去年較大幅補貼之後有所增長,此外歐洲、東南亞、中東、非洲、南美都構成了整個產業的組合,天然形成了此消彼長的格局。國內量穩價增,尤其大尺寸 TV 產品需求旺盛,海外量升價穩,各有特點。 供給側看,上游物料結構性缺貨導致全行業產能折損,短期內難以改善。到 Q2 小尺寸產品的供給可能有所改善,而 55 吋以上大尺寸產品不會緩解。未來一兩年時間, TV 面板價格走勢將出現分化,但行業整體平穩,結構上有優化。

(十二)、驅動 IC 缺貨會不會增加存貨?未來供需情況的判斷?
答:面板廠庫存環比有所降低,而且庫存主要是 open cell。供需方面,大尺寸端,需求相對平穩。另外供給側來看,未來一兩年時間供給基本平穩,從2023 年開始趨於緊張。中尺寸端,供給側產能產線切換帶來一定增量,但基本和需求端匹配,到 2023 年,隨著華星新產能開出,會促使行業內中尺寸落後產能加速退出。

我的解讀: TCL華星吹牛,以為有了 t9新廠,就無敵了....沒有了補貼,到時看你新廠怎麼競爭.


(十四)、T7 折舊情況對公司業績影響如何?
答:T7 一期預計 21Q4 滿產,所以目前進入報表的幅度還比較小,明年將有完整折舊,不過 T2 也會陸續退出折舊,所以整體折舊費用率會逐年下降。

我的解讀: TCL華星吹牛, 新廠 陸續轉固, 整體折舊費用,會逐年上升,

(十五)、除了新線外,部分產線技改的產能擴張會對行業產生什麼影響?
答:現在相比十年前,產品尺寸規模大了很多,所以一條線技改帶來比如 30K 左右的產能擴張,影響已經非常微弱。

我的解讀: 現在大陸產能擴張 只能在有限的樓層內,擠出一點空間,安裝新機台, 又不能頂樓加蓋違章建築...
新增的那一點點產能, 生吃都不夠囉, 瑞信還以為能夠拿去曬乾嗎?
firingmsf
每次BOE被問到oled都是擺明迴避問題
陀螺不打轉
大陸的oled良率不高,今年依舊不在蘋果供應鏈
frank1253 wrote:
TCL 科技集團股份有限公司投資者關係活動記錄表

京東方有點多我就不整理了,有興趣的自己連結去看,看起來京東方的OLED有很多的困境,後段老共的股民對京東方的股價很不滿意,問話都很酸。

http://static.cninfo.com.cn/finalpage/2021-04-14/1209693026.PDF
陀螺不打轉
58. TCL 华星 G8.6 氧化物产线,产能 180K(23Q1 量产,24Q1、99K 满产,25Q1、81K 满 产) ,产品涵盖 IT(MNT、NB、TPC),车载、医疗、工控、航空等
陀螺不打轉
92. 请问孙总,咱们总共又多少条产线?目前完成折旧的产线又几条?完成的折旧的产线原 值多少?谢谢您 答:您好,目前我们共有 16 条产线,其中折旧已经到期的有 4 条产线,
woody0927
上次我猜23-27,結果超漲,這幾天帳上獲利少了很多,但跟4月預期比起來,其實算符合預期,總覺得外資跟一般投資人要翻轉他們對面板的看法,沒這麼快[嘆氣]
sean2316
總覺得要有驚豔的成績單,例如第二季eps超過2元,接下來456月每月營收業績都創高,希望七月時股價可以來到35元以上就好
remhom
看看最近各家財報,目前友達低股價,真是個笑話,我倒是看看市場要搞笑多久
tentry121
很明顯,目前空方就是比較有力......就看他怎麼玩股價吧~小小散戶也無能為力
昨日拜讀PTT法人 航海王的PO文
2609陽明目標價之我見-20年歷史數據分析
裡面提到股票市場,賺錢的時候以PE估值,虧錢的時候以PB估值較為準確
也提到回測台股20年來的估值,面板"慘業"即使是2017年本益比也只有4.5倍而已
但今年在整體情勢改變及QE後市場資金充沛的情況下本益比已提升到7~8倍
而長期本益比的提升則是看是否能持續獲利及配息率而讓市場有所調整

若以友達來看,第一季EPS1.25,若全年以1.25*4=5來看,股價估值區間就在35~40元
但接下來4、5月的營收及第2季的EPS將成為影響後續估值的重點
若第2季如P大跟娜烏西卡所估EPS達到2元以上
則上半年EPS 3.25元,保守推估全年3.25*2=6.5,那股價估值區間就會落在45.5~52元
但面板產業目前態勢就是報價持續上漲,營收季季高
所以我以瑞信目前對於今年EPS 7.36來計算估值,則友達估價最少要在51.5~58.8才是合理價
其實這個估價也剛好可以對應15年前股價區間上緣

所以依據目前所能見的營收獲利EPS已可明確推估
7月股價合理高點會是在48~50元
11月估價合理高點會落在53~56元
但如果獲利超乎預期的話,也許估價就會再往上推移
那友達年底前就有機會挑戰歷史高點了
以上是我個人小小的推估,感謝
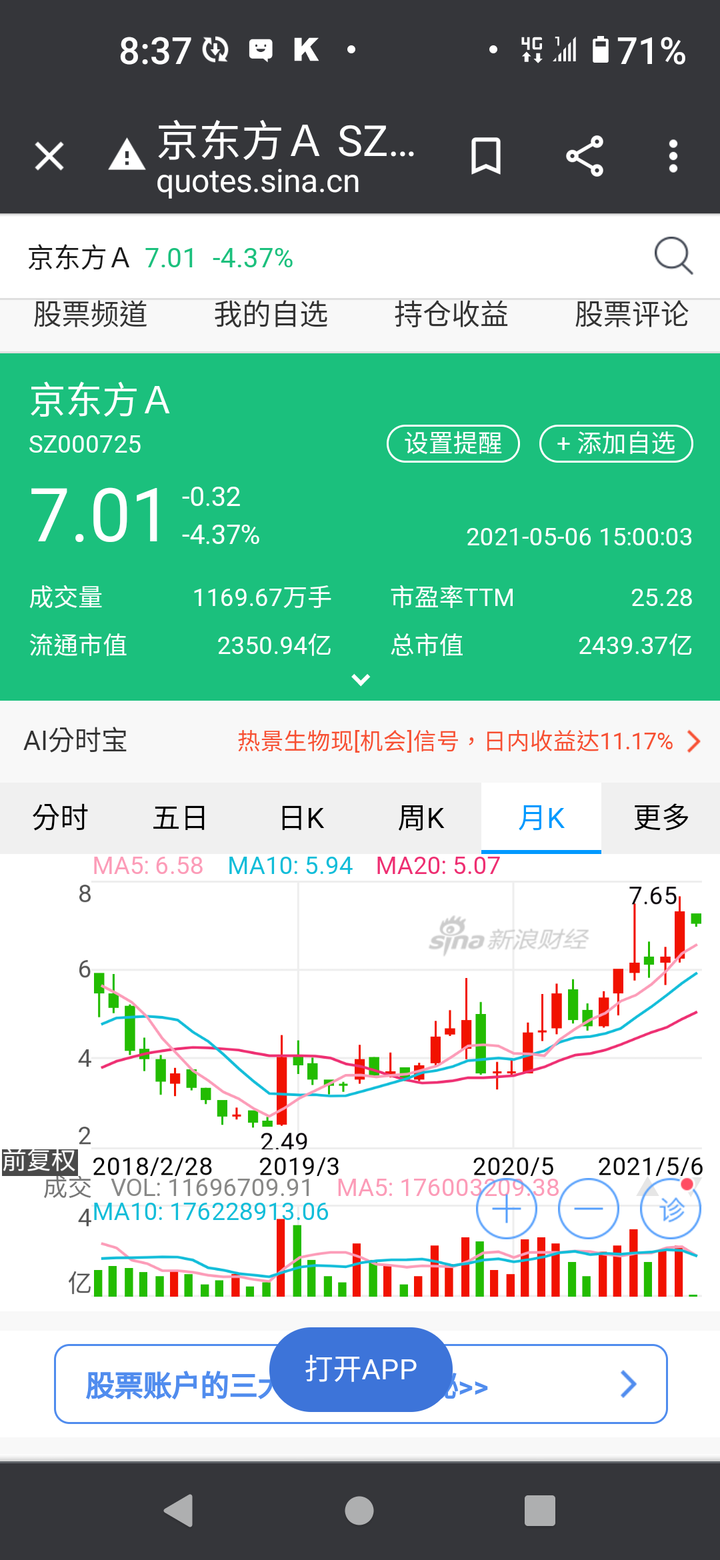
查一下京東方A的股價,難怪小股東怨念這麼深,去年他們先漲,今年我們超車,互相拉拔
最新報價 電視面板5月漲幅收斂
04:102021/05/07 工商時報
袁顥庭

市調機構TrendForce公布5月面板報價,大尺寸面板仍是全面上揚。面板價格自去年6月起漲,連續上漲12個月,各尺寸價格翻倍,成為史上頭一遭。

不過,電視面板經過3、4月大漲之後,5月份漲幅有所收斂,32吋、43吋面板漲幅縮小到3~4美元,55吋以上大尺寸面板仍有8~10美元的漲幅,而IT面板單月漲幅仍有5%的水準。

邱宇彬表示,整體來看,面板供應鏈通路庫存仍低,備貨力道還是維持在高檔。一方面終端市場銷售不錯,品牌廠持續拉貨,另方面則是因為運輸時間拉長,過去船期大概約4~5周的時間,現在拉長一倍到兩個月,因為產品在途時間久,因此供應鏈都希望提高庫存水位。

邱宇彬預期,面板拉貨持續,漲勢還將延續到6月。接下來第三季要觀察的重點在於疫苗施打普及之後,各國陸續鬆綁,消費者在支出分配上開始有所調整,對於宅經濟的影響。

================

這位記者以前常把 偏多消息拉出來當 新聞標題, 本周他態度翻轉,有幾篇報導,都拉 偏空消息出來當新聞標題.

研調發布的分析報告,內容有多有空, 記者故意挑 偏空的出來當標題, 餵食韭菜.
tentry121
這個階段看到壞消息 ,感覺不是壞事
yuychang
目前短線股價在下跌趨勢中,或許這也是大戶主力在放利空消息測底,等到利空不跌的時候,就是韭菜被清乾淨準備回到上升軌道的時候
pqaf wrote:
這位記者以前常把 偏多消息拉出來當 新聞標題, 本周他態度翻轉,有幾篇報導,都拉 偏空消息出來當新聞標題.


自從群創反常特定挑了最差的0.22公布後開啟空方反攻號角
而後群創麻吉蘇分析師那篇有毒報告在最恰當的時機點接力,果然成了空方的定海神針
此後各方媒體的徒子徒孫配合秃鷹奉此神針進行四面楚歌的絕地逆襲
怪的是都劍指友達,對群創似乎都有意不提輕輕放過?這種認知戰的人為斧鑿痕跡太過明顯.

無論任何利多,只需拿出二招:
1.報價漲幅收斂/不排除凍漲甚至報價下跌
2.第四季起將供過於求

憑此假設的二大緊箍咒就可以一路唱衰到年底,除非友達可以拿出關關難過關關過的業績.
然後即便如此,到了年底之後,過了今年還有明年,因為股價反映未來,空方只要一直唱衰未來就無人能解?秃鷹這種梗大概可以說無數次?

簡單說....友達比=看衰小比
tentry121
會有反轉的一天的~等到多方趨勢再來,會跟你說未來四年每年最少賺4元....真的都隨便他說的
pqaf
去年9月時,研調就在喊報價漲太多,整機業者利潤被壓縮,面板報價11月就會走軟向下....結果,報價目前還在漲.
關閉廣告
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 3986)

今日熱門文章 網友點擊推薦!