大戶爆砍43萬張沒在怕?杜金龍看好「友達帶群創」 這時機回頭買 - 財經 - 中時新聞網

面板雙虎經歷一波急漲後陷入回檔休息,雙十連假前遭外資大幅砍倉,友達與群創於8日雙雙回測10日線。資深分析師杜金龍表示,面板股高檔震盪適合區間操作,他在連假前已將手上的群創調節一半,下周只要股價出現低點,將擇機買回友達與群創,這波行情可觀察至明年5月。

雙虎輪動格局 採「賣一半留一半」策略

他補充,友達獲利雖需時間發酵,但每股淨值增加且股價在50元以下,非常適合在大盤拉回時區間操作。

至於群創,杜金龍透露自己於49元左右進場,股價突破52.3元至52.4元拉高後,已採取「賣一半、留一半」策略。他認為群創基本面獲利同樣需要1至2年顯現,但股價會提前反映,出現低點即是擇機買回做價差的時機。

杜金龍表示,近期面板雙虎呈現「先前群創帶友達,最近友達帶群創」的輪動態勢。在雙十連假結束後,下周若市場拉回出現低點,他將對友達與群創進行布局,這波行情可觀察到明年5月,畢竟目前股價仍在低檔。

==================

台股快5萬點害怕AI泡沫?楊應超自曝持股砍至4成:資產分散配置這3類標的

過去他的資產配置8成為股票,但現在已降至4成。

楊應超的應用則是將30-40%股票、30-40%債券、15%黃金和10%房地產。


==============

大師先前說,不要怕群創跌,它會補漲,只要能衝破$52,就上看$72...結果,死道友不死貧道, 大師自己卻在$52, 賣掉一半群創,自己跳車先跑了...
大立光 新事業的CPO 雖說通過客戶驗證,但 本業手機鏡頭被大砍單,營收大幅萎縮.. 今天股價跌的跟 友達 一樣慘.

在DDR報價沒有崩盤大跌前, 全球 手機和PC的銷售量都不會恢復到正常的 15億台(支)水準, 連帶,大立光Q4,甚至明年 的高價鏡頭會很難賣出去,營收斷崖式跳水 .

大立光今年4月 股價約2000多. 靠 CPO 做夢題材, 炒到 8月的 8000元. 漲幅驚人,

林恩平表示,公司規劃明年年中建立 CPO 量產能力,開始出貨FAU+Carrier模組化產品。另大立光自6月以來頻繁獵地,林恩平表示,新購土地的廠房將全數用於光通訊與FAU領域,若明年開始動工建新廠,預計2030年完成。

外資預估其 FAU 營收占比在 2027 年約達 3%,並有望在 2030 年超過 5 成,逐步改變大立光面對同業高度競爭的手機鏡頭營收結構。

大立光自己愛作夢,卻看不慣別人作夢幻想, 同行相忌, 直白把 友達的CPO 春秋大夢吵醒.

該不會是想 逼友達 把台中大片廠房 賤賣給大立光, 安裝印鈔機..

林董是精算大師,聰明的生意人, 到處告發 鏡頭同業侵權,大肆求償.
自己買9套德國軟體授權,開始省錢大作戰,努力破解防盜機制後,就可免費安裝到 2500多台生產線電腦使用,10幾年來, 一魚多吃,省下每年區區幾億元的軟體訂閱費..
內部員工竟貪圖高額檢舉獎金,舉報大立光, 大立光高層被司法起訴後, 怒轟德國業者獅子大開口,求償金額不合理,雙方無法和解,大立光聲明,為了不影響生產出貨和商譽, 將繼續無償使用該軟體,等將來官司最後判決再說.
pqaf
禿鷹今天沒有趁勢追擊,棒打落水達, 禿鷹只稍微放空2萬張友達.
pqaf
愛作夢的大立光, 早上下跌,粉絲追夢CPO ,股價拉到漲停囉.
《光電股》面板雙虎Q3營收雙減 9月略見回升_富聯網

群創(3481)公布2026年9月自結合併營收為新台幣199.94億元,年增0.67%、月增6.94%

友達(2409)公布2026年9月合併營收234.03億元,年減4.26%、月增1.30%

彩晶(6116)今年9月營收7.56億元,年減24.22%、月減19.02%,創下25個月低檔
叭叭抖勒咪
今天友達跌破月線,三天沒站回就會回測季線了 [都買]
美光摔3.9%記憶體股倒一片 中國對手進逼核心市場


2026/10/13 06:07 CST130
《巴隆周刊》報導,記憶體晶片製造商今年以來股價一路飆漲,但隨著中國競爭對手積極搶攻市場版圖,投資人關注整個產業競爭格局是否可能即將改變。

投資人週一對中國長鑫存儲(CXMT)技術研發進展的消息作出反應,美光科技(Micron Technology)(MU.US) 及其他同業股價因此承壓。消息指出,長鑫存儲已在一款能夠儲存更多資料的新型晶片研發上取得進展。

美光股價下跌3.88%,收於每股989.04美元,連續第三個交易日收低。截至上週五收盤,美光今年股價漲幅仍高達261%。人工智慧(AI)資料中心持續擴建,帶動記憶體需求攀升,推動美光股價大幅上漲。

南韓記憶體晶片製造商股價同樣表現疲弱。SK海力士(SK Hynix)(SKHY.US) ADR股價下跌4%,三星電子(Samsung Electronics)股價收盤下跌4.4%。

這波跌勢是晶片與記憶體類股全面遭拋售的一部分。記憶卡製造商SanDisk(SNDK.US) 週一重挫5.9%,硬碟製造商希捷科技(Seagate Technology)(STX.US) 與威騰電子(Western Digital)(WDC.US) 則分別下跌3.8%和2.6%。

根據《南華早報》引述長鑫存儲公司聲明的報導,長鑫存儲總裁曹堪宇在一場產業活動中表示,公司計劃在今年底前推出一款新產品。

這款記憶體晶片採用所謂4F²設計,能夠在單一晶片上儲存更多記憶體。SK海力士與三星電子也都在探索這種設計架構。投資人對長鑫存儲可能顛覆記憶體市場的疑慮,其實已經持續一段時間。長鑫存儲今年7月掛牌交易時,股價首日暴漲466%,使市值達到略低於5,000億美元。

截至週一收盤,長鑫存儲仍是中國總市值最高的企業,超越騰訊及中國建設銀行與中國農業銀行等大型銀行。
...........
跟本錯殺 南亞科 90%是DDR4
...........
AI

記憶體晶片採用所謂4F²設計 長鑫 威脅美光三星海力士 在哪 長鑫如30萬片/月

長鑫存儲(CXMT)近期宣布將在2026年底推出採用 4F² 架構與混合鍵合(Hybrid Bonding)技術的新一代 DDR5 RDIMM 伺服器記憶體產品。這項重大技術突破在業界投下了震撼彈。
以下為您詳細解答這項技術如何威脅美光、三星、海力士等三巨頭,以及產能導入後的具體晶片增量:

一、 長鑫的「4F² 設計」威脅在哪裡?

長鑫存儲此舉對全球記憶體三巨頭(三星、SK海力士、美光)的實質威脅主要體現在三個維度:
1. 打破三大巨頭的技術壟斷,甚至可能「超前」
• 現狀: 目前全球商用 DRAM 主流仍採用 6F² 儲存單元結構。
• 威脅點: 4F² 將每個位元的占用面積縮減(面積僅為 4 倍的最小線寬平方),電晶體改採垂直環繞閘極(VSG)結構,能顯著大幅提升儲存密度、解決漏電並節省能耗。業界評估,若長鑫在 2026 年底順利克服良率與可靠性問題,其 4F² 架構進度可能領先記憶體龍頭三星約 2 年。
2. 直攻利潤最高的「伺服器市場」技術壁壘
• 長鑫首代 4F² 產品不選消費級記憶體,而是直接鎖定 DDR5 RDIMM 伺服器記憶體。伺服器晶片要求 7×24 小時不間斷運行與極高相容性,代表長鑫自認技術已具備與海外友商同台競技的實力。
3. 衝擊市場定價與引發資本市場恐慌
• 長鑫一旦成功量產 4F²,將大幅降低記憶體晶片的每位元生產成本。這導致消息一出,美光、SK海力士等記憶體大廠股價集體重挫,市場擔憂未來的市占率與定價權將被重新分配。

二、 若以「30萬片/月」產能導入 4F²,每月會增加幾片晶片?

長鑫存儲目前積極擴產,旗下 3 座 300mm 晶圓廠預計 2026 年底達到每月約 35 萬片晶圓的總產能。我們以您提到的 30 萬片/月 產能規模來推算,從 6F² 切換到 4F² 架構,每月的「晶片(Die)產出量」會增加多少:

1. 理論儲存密度提升

• 從主流的 6F² 升級到 4F²,單個記憶體儲存單元的物理面積理論上縮減了:
\(\frac{6F^{2}-4F^{2}}{6F^{2}}=33.3\%\)
• 面積縮小 1/3,意味著在同一片晶圓(Wafer)上,理論上的晶粒(Die)產出密度可以提升約 50%(即 1.5 倍的產出)。

2. 每月晶片(Die)實質增量計算

一般 12 吋(300mm)晶圓在先進 DRAM 製程下,每片晶圓大約可切出 1,500 顆至 2,000 顆 晶片(Die,視晶片容量大小而定,此處以平均 1,700 顆估算)。
• 原 6F² 架構下(每月 30 萬片晶圓):
\(300,000\text{ 片}\times 1,700\text{ 顆}=510,000,000\text{ 顆晶片/月}\)
• 導入 4F² 架構後(密度提升 50%):
\(300,000\text{ 片}\times 1,700\text{ 顆}\times 1.5=765,000,000\text{ 顆晶片/月}\)
• 每月淨增量的晶片數:
\(765,000,000-510,000,000=\mathbf{255,000,000}\text{ 顆(約 2.55 億顆晶片/月)}\)
💡 結論:
若長鑫將 30 萬片月產能 完美導入 4F² 設計,在不增加晶圓廠(Wafer)投片量的情況下,光靠技術架構紅利,每月可額外多產出約 2.5 億顆記憶體晶片。這也是為何三大巨頭會感受到極大產能與價格壓力的核心主因。不過業界也普遍指出,初期長鑫可能先在 15nm G5 製程嘗試,實際量產的良率與效能表現仍是後續觀察的關鍵。
•
長鑫存儲準備年底推出 4F² DDR5 RDIMM 產品,估超前三星兩年
作者 Emma stein | 發布日期 2026 年 10 月 11 日 12:01 | 分類 半導體 , 零組件line shareLinkedin sharefollow us in feedlyline share

長鑫存儲準備年底推出 4F² DDR5 RDIMM 產品,估超前三星兩年
長鑫存儲近日透露 4F² DRAM 架構研發取得新進展,並預告年底前推出結合 4F² 架構、混合鍵合等技術的新一代 DDR5 RDIMM 產品,比三星推出該架構的路線進度提前 2 年。


隨著製程來到 10nm 以下,當前 DRAM 主流平面架構 6F² 已難繼續微縮,4F² 是業界公認「次世代 DRAM 單元架構」,代表電晶體與電容從平面到垂直排列的結構性轉變,能將單一儲存單元表面佔用空間縮減成完美正方形,只要將結構改為 4F²,DRAM 廠商就能讓每個 IC 單元密度提高 30~50%。是繼 FinFET 之後另一個重要里程碑,誰能率先量產 4F²,誰就能在成本與效能取得領先優勢。

長鑫存儲(CXMT)早在 2021 年就發表有關 4F² 架構的論文,如今基於多年技術積累,目標 2026 年底前推出一款以伺服器為基礎的記憶體產品,採用全新 4F² 儲存單元架構。

而三星預計 2028 年才在此架構生產記憶體產品,可能透過 B1b 製程(該公司首個低於 10nm 的 DRAM 製程,官方改名為 D0a)導入 4F²。

為克服製程微縮物理極限,長鑫技術突破核心之一是高 k 金屬閘極技術(High-k Metal Gate,HKMG),以氧化鉿(HfO₂)等材料取代矽基絕緣體,不僅大幅抑制電流洩漏與隨之而來的廢熱,更能提升能源效率。

不過業界普遍認為,CXMT 初期可能先在新 15nm G5 DRAM 製程採用 4F² 架構,而非一步到位,與三星的技術純度仍有差異。

記憶體長期被三星、海力士、美光「三巨頭」壟斷,長鑫存儲作為中國記憶體大廠,在 4F²、HBM 與龐大產能激進布局,背後是中國尋求半導體自主、擺脫技術封鎖的國家戰略。目前長鑫存積極擴產,3 座 300mm DRAM 晶圓廠預計今年底達每月約 35 萬片晶圓產能。

長鑫存儲挑戰從伺服器級 DDR5 RDIMM 切入,不再滿足於低階消費型記憶體市場,若能在 2026 年底克服良率、成本與可靠性問題,長鑫存儲下一代 4F² 記憶體架構將領先三星約 2 年。
pqaf
川普還有2年任期,中國半導體,DRAM,SSD業者買不到ASML EUV,限制住發展.下一任美國總統如果開放EUV 或 中國自研出 EUV, 那中國半導體就加速起飛了.
陀螺不打轉
下個月記憶體就會降價的意思嗎?pc、筆電會變便宜的意思嗎?講的天花亂墜, 身體卻很老實,[沒有不敬的意思]
【覓跡尋蹤潛力股】長鑫存儲4F²結構上取得技術進展,該結構可縮小記憶體單元面積、提升集積度。連帶致新與瀾起合作聯名開發M88核心配套晶片,有何戰略價值?
10月 12, 2026
《覓跡尋蹤潛力股"錩泰"系列》長鑫存儲4F²結構上取得技術進展,該結構可縮小記憶體單元面積、提升集積度。連帶致新與瀾起合作聯名開發M88核心配套晶片,有何戰略價值?【長鑫存儲4F²架構突圍與DDR5核心配套生態系致新攜手瀾起M88晶片組戰略價值】㊀ 核心觀點= ⓵ 架構創新引爆周邊配套升級:長鑫存儲推進4F² DRAM架構並整合混合鍵合,藉由縮小30%–50%單元面積繞過先進微影設備瓶頸直攻伺服器DDR5 RDIMM。然而,4F²的超高單元集積度伴隨更高的功耗密度與寄生雜訊,使模組級電源供應與溫度控制成為RDIMM能否穩定運行的關鍵生命線。⓶ 分工綜效打入核心供應鏈:致新與瀾起聯名開發M88系列晶片(M88P5000/5010 PMIC、M88TS5110 TS),是台灣成熟類比IP與BCD製程製造彈性結合中國伺服器介面龍頭生態話語權的商業閉環,成功卡位伺服器記憶體世代交替與國產替代的核心交匯點。㊁ 核心護城河(三大技術壁壘)= ⓵ 平台認證與客戶轉換成本(極高的容錯代價):伺服器RDIMM追求零當機、低延遲。記憶體配套晶片必須通過Intel、AMD處理器平台的嚴苛相容性測試(QVL清單),認證週期長達12至18個月。進入合格供應商名單,模組廠絕不輕易更換供應商,因重新驗證成本高昂且承擔資料中心當機的巨額風險。⓶ 1+N綑綁生態效應(瀾起的主控牽引力):瀾起在伺服器RCD/DB領域(市佔率超過40%)。記憶體模組客戶傾向直接採購RCD + PMIC + TS + SPD Hub完整Turnkey晶片組,以降低訊號反射、雜訊干擾與協調多晶片時序的調校時間。致新藉由掛入瀾起M88平台,直接跳過模組廠逐一驗證的冗長流程。⓷ 高壓大電流類比工藝壁壘(致新的硬實力):PMIC依賴BCD製程,無法單純依賴摩爾定律微縮,核心在於工程師對電路雜訊、散熱與暫態響應的掌握。致新專精於COT(Constant On-Time)架構,能在奈秒級別應對DRAM讀寫時的突發電流拉抽,同時支援12V Switch-Over無中斷電源切換技術與I³C高速遙測通訊,這類類比暗黑技藝是純數位IC業者極難短時間複製的。㊂ 長鑫4F²架構突圍連帶致新 × 瀾起M88合作戰略價值= ⓵ 技術層面(4F² 微縮極限下的維生系統):長鑫存儲發布的4F²架構透過將儲存單元由傳統6F²的傾斜排列重構為垂直環繞通道,大幅壓縮DRAM晶粒尺寸,並搭配混合鍵合提升I/O密度。這引發了兩大電氣挑戰:➊ 功耗密度升高與散熱挑戰:單位面積內的電晶體倍增,導致熱點集中,直接影響DRAM胞刷新率與資料完整性。M88TS5110溫度感測晶片具備微小封裝與高精度量測,能將熱資料即時反饋給記憶體控制器,動態調節工作頻率。➋ 極端緊湊架構下的動態穩壓:4F²的電容器容量縮小,抗雜訊餘裕更窄,對電壓抖動極度敏感。M88P5000/5010採用的COT控制技術可在數十奈秒內拉平動態負載跳變,確保4F²記憶體不會因電源波動發生位元翻轉。⓶ 商業模式層面(專業分工的輕資產進攻聯盟):➊ 致新的戰略獲利:致新與瀾起合作聯名開發M88系列,直接取得了敲開伺服器Enterprise等級客戶的最短路徑,享有單價與毛利率高於一般產品10~15個百分點的優質獲利結構。➋ 瀾起的互補效益:瀾起的強項在高速數位通訊(PCIe、CXL、RCD),培養高階高壓大電流類比設計團隊耗時且失敗率高。透過與致新聯名/分工研發,瀾起以最小的研發風險補齊了DDR5配套晶片拼圖,形成抗衡Renesas的全產品線組合。⓷ 產業格局層面(建構去美化高階伺服器供應鏈雙軌閉環):長鑫存儲選擇以伺服器RDIMM作為4F²的首發落地點,意在直攻中國東數西算、AI運算中心等具備戰略自主防護的公部門與大型雲端標案。在這一鏈條中:➊ 核心:長鑫存儲4F²DRAM(儲存)。➋ 大腦中樞:瀾起RCD(通訊)。➌ 能量心臟:瀾起/致新M88P5000/5010 PMIC + M88TS5110 TS(電源與溫控)。 這標誌著伺服器記憶體模組的主晶片 + 配套晶片全面實現去美化替代,為長鑫存儲新架構的量產落地提供了最堅實的周邊晶片保障。長鑫存儲以4F²結合Hybrid Bonding的架構躍升,展現了在成熟製程設備約束下突圍的技術實力;而致新與瀾起的M88配套晶片合作,則是半導體次產業精準分工的典範戰略。對致新而言,此舉不僅是獲得單一客戶訂單,更是將技術位階實質拉升至伺服器核心電源生態圈要角的價值重估契機。長鑫存儲 x 致新 x 瀾起戰略價值(示意圖) https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEjeXOfkHjQVSPuuomfREwEPxnDok6Nr25GLNBHwe6C7kzJTCm8BWGxzFk-i837f-VMbURvkIdgjuranHWp0flLPkNVAMNNS_j-8z8r_CZ8zDKNGj-elmfDGwFY6I8QcWdDesUoqkAzNhhAkV0yww9udBVjMr9evKyy9HaMVrQqfhXda19xjNXJTIqaNUg/ 最新ETF持有致新有何戰略價值? ㊀ 核心觀點= ⓵ 產業位階轉移: 類比與電源管理IC(PMIC)升格為算力基礎設施關鍵節能核心的典範轉移。隨著AI PC、伺服器DDR5架構普及,PMIC與溫度感測器(TS)由主機板端走向模組端,技術門檻與單機價值量顯著提高。⓶ 技術與認證壁壘:類比IC不依賴微縮摩爾定律,高度仰賴資深工程師的電路拓撲設計(如COT架構)、BCD製程調校,以及伺服器CPU平台(Intel/AMD/JEDEC)長達12至18個月的相容性認證,具備高轉換成本與寬廣護城河。⓷ ETF配置的雙向戰略價值:最新高股息、半導體主題及主動動能型ETF紛紛將致新納入成分股,本質上是高股息收益防禦性與伺服器升級成長期權的完美結合;對致新而言,則在資本市場創造了籌碼高純度鎖定與估值乘數重估的雙重溢價。㊁ 最新ETF納入並持有致新的雙向戰略價值= 近期台股多檔聚焦半導體收益、科技高息、等權重及主動動能的ETF(如 00927、00943、00946、00964、00730、00944、00947、00404A 等)紛紛持有或重倉致新,展現了顯著的資本市場戰略連動:⓵ 對ETF基金與投資組合的戰略價值(資產配置視角):➊ 高股息 + 高自由現金流的抗震保護傘:致新長年維持70%至85%的高現金股利發放率,歷史現金殖利率常年穩居5%–7%區間,負債比率僅約15%–20%,且帳上現金儲備充裕。對於高股息型ETF(如00943、00946、00730、00964)而言,致新能提供堅實的收益率基底,降低組合波動。➋ 打破權值集中風險,優化投資組合夏普值:傳統科技或半導體ETF常面臨台積電、聯發科權重逼近上限的結構性失衡。納入致新這類利基型中型股,既能保留半導體上行週期的貝塔,又能透過其低Beta特性與分散佈局,提升整體投資組合的夏普值。➌ 兼具價值防禦與伺服器AI成長期權(GarP 策略):致新不僅是一檔單純的收息股,攜手瀾起切入DDR5 PMIC/TS及AI PC升級週期,賦予了持股額外的盈餘成長彈性,符合新一代科技主題與收益型ETF(如00927、00947)兼顧息收與資本利得的選股要求。⓶ 對致新公司與資本市場結構的戰略價值(籌碼與評價視角):➊ 籌碼沉澱與鎖碼效應:致新資本額8.57億元,在外流通籌碼相對有限。當多檔大型被動與主動型ETF依據指數規則持續買入並定期換股加碼時,大量流通股票被法人機構鎖定於保管銀行,市場浮額大幅縮減,為股價下檔構築了強固的安全邊際。➋ 本益比擴張與流動性溢價重估:被納入半導體主題與高息旗艦ETF,致新在機構法人圈的能見度與日均成交量顯著提升,疊加伺服器企業級營收貢獻發酵,市場定價正朝伺服器IC供應鏈的18~22倍本益比區間進行價值重估。㊂ 結論(前景綜述)= ⓵ 技術位階已跨過分水嶺:致新透過深厚BCD類比設計實力,在記憶體模組從板端向顆粒端供電的結構性革命中,與瀾起形成強大的商業聯盟,實質卡位伺服器DDR5模組核心配套陣營。⓶ 基本面與籌碼面產生正向共振:DDR5滲透率過半帶來量價齊揚;在資本面上,被納入多家ETF成分股帶來穩定的被動資金淨流入與籌碼鎖定。這種高現金流防禦、高成長期權、低流動性折價的三重利多,構成了致新在中長期半導體類比板塊中具備高配置價值的戰略核心。ETF納入致新的雙向戰略價值(示意圖) https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEiySFl4EJv1sSDRshMlkGO4ICqfH3DT4OXf2DBdHxnHUpUdsRIF_ZMAfG35amcC6GT6R8c_uen_zq_DG0tt8rT3rkTx3b2DeedMXmcKJxGvy1RZ7OyxIX5lP3zhAix_PrwQQcSplXnMpqaNqX8QVVeq3F_YipgoXq0CxtpgQBZUGqa1RTm5LVKCE3YrJA/ 關於長鑫存儲 ➊ 主要業務:中國最大動態隨機存取記憶體(DRAM)整合元件製造廠(IDM)。專注於DRAM晶片的研發、設計與製造,主力產品涵蓋伺服器與PC用的DDR4、DDR5,以及行動裝置用的低功耗LPDDR4X、LPDDR5。 ➋ 市佔率:受惠於產能快速擴充與國產替代需求,長鑫存儲已晉升為全球第四大DRAM供應商。➌ 官方網址 https://www.cxmt.com 關於瀾起(Montage) ➊ 主要業務:資料中心及記憶體互連晶片設計商。核心產品包含伺服器記憶體介面晶片(RCD、DB)、高階AI伺服器互連晶片(MRCD、MDB、CXL MXC)、PCIe Retimer,以及與致新合作開發的PMIC與溫度感測器(TS)等配套晶片。➋ 市佔率:在記憶體介面晶片(MIC)領域位居全球龍頭。➌ 官方網址 https://www.montage-tech.com 另外,致新公告115年(2026H1)EPS9.13元,預估115年(2026)全年每股盈餘EPS有望挑戰2個股本(20元以上),主要受惠於AI帶動的PMIC缺貨潮以及致新董事長公開宣布(產品供不應求、陸續漲價、不排除二次漲價)時,這是一個非常強烈的轉折訊號。關於致新 https://www.gmt.com.tw/ 專精於類比IC(Analog IC)設計,核心產品為電源管理IC(PMIC)。依據2025 ~2026的營收結構,⓵ 應用領域:❶ 運算裝置(32%):包含筆記型電腦(NB)、個人電腦(PC)、伺服器(Server)及儲存裝置。這是目前成長最快、含金量最高(如 DDR5 PMIC)的區塊。❷ 面板相關(Panel控制板31%):提供TFT-LCD、OLED面板所需的電源管理方案。❸ 電視(TV 14%):針對電視主板與顯示面板的供電設計。❹ 馬達驅動與周邊裝置(23%):包含散熱風扇驅動 IC(AI伺服器散熱關鍵)、網通、車用及代理(類比科營收貢獻)。⓶ 市場地位與市佔率:❶ 筆電與個人電腦:致新在PC/NB供應鏈的滲透率極高,幾乎全球主要的ODM廠(廣達、仁寶、緯創等)都是長期客戶。在特定電源轉換元件上的全球市佔率估計達15%以上。❷ DDR5 PMIC:隨著DDR5在2026年全面普及,致新憑藉著通過三大記憶體原廠(三星、美光、海力士)驗證的優勢,在DDR5模組端PMIC的市佔率正快速爬升。❸ 伺服器風扇驅動:在AI伺服器高轉速風扇驅動IC市場,致新與子公司類比科合計擁有相當競爭力,是高階散熱方案的重要供應夥伴。關鍵見解:看致新不能只看單月營收,要看它的產品組合。2026年致新已經成功轉向高單價的伺服器與DDR5領域。關注官網產品目錄,發現它在多相供電(Multi-phase)與高效率DC-DC轉換器的品項正大幅增加,這正是毛利率能站穩40%的關鍵硬實力。總結:致新是台灣類比IC的領頭羊,在PC領域有絕對市佔,在伺服器與DDR5領域則正處於高成長的紅利期。【免責聲明:本報告所載資料與分析僅供研究參考,不構成任何形式的證券買賣要約或投資決策承諾。投資人應獨立評估市場風險,自負投資盈虧。】
............

網路上 萬先生的分析文章 真快出來 要賺錢還真要做研究
總算有腦筋比較清楚的分析師,不是人云亦云,老實樹就是個老實露出尖商本性的傢伙。

外資連5天砍友達46萬張!盤中跌逾5% 分析師:不是看壞
湯暖萱|Yahoo財經特派記者
湯暖萱|Yahoo財經特派記者
2026年10月13日週二 上午11:56

外資連續5天賣超友達(2409),累計調節約46萬張,友達今(13)日股價也持續走弱,盤中最低跌至33.75元,跌幅逾5%。面對外資連日提款,運達投顧分析師陳石輝卻認為,這波賣壓並非外資看壞友達,而是隨著整體台股資金調整,趁股價高檔獲利了結,且從近期賣超張數逐步減少來看,外資調節力道已有放緩跡象。
三立新聞網 setn.com
陳石輝表示,外資近期不只賣超友達,也持續調節整體台股部位,主要受到美股走弱、油價攀升及資金調整影響。友達先前股價漲幅較大,外資因此選擇逢高獲利了結。
他進一步指出,觀察外資近期賣超張數,可以發現外資在友達股價約43元高點時,單日賣超達20多萬張,隨著股價回落,賣超張數也逐步縮減,昨(12)日僅賣超約2.6萬張,顯示外資隨股價變化進行籌碼調節。
至於市場近期關注的光通訊題材,陳石輝認為,大立光董事長林恩平於法說會中談及的技術應用,主要涉及長距離傳輸,與友達布局的短距離傳輸有所不同,兩者不能直接畫上等號。他指出,友達相關技術主要著眼於AI伺服器機櫃內部的傳輸應用,因此市場短線受到消息影響,不代表公司長期發展方向出現改變。
對於後續股價走勢,陳石輝表示,友達從前波約43元高點回落至34元附近,已有一定修正幅度,預期中長線資金可能逐步進場承接,但短線仍可能受到大盤氣氛影響而持續震盪。
操作方面,陳石輝建議,手中已有友達的投資人不必急著殺低,空手者則可在股價回檔時分批尋找買點。他認為,34元附近的投資價值逐漸浮現,但仍須留意整體市場波動,避免一次投入過多資金。
pqaf
外資翻臉跟翻書一樣快,總持股從76萬張爆買,翻倍到151萬,轉眼又狂賣砍半,剩80幾萬張,證交所寫92萬張,是因為外資又向內資多借了6萬張,放手上彈性使用.
pqaf
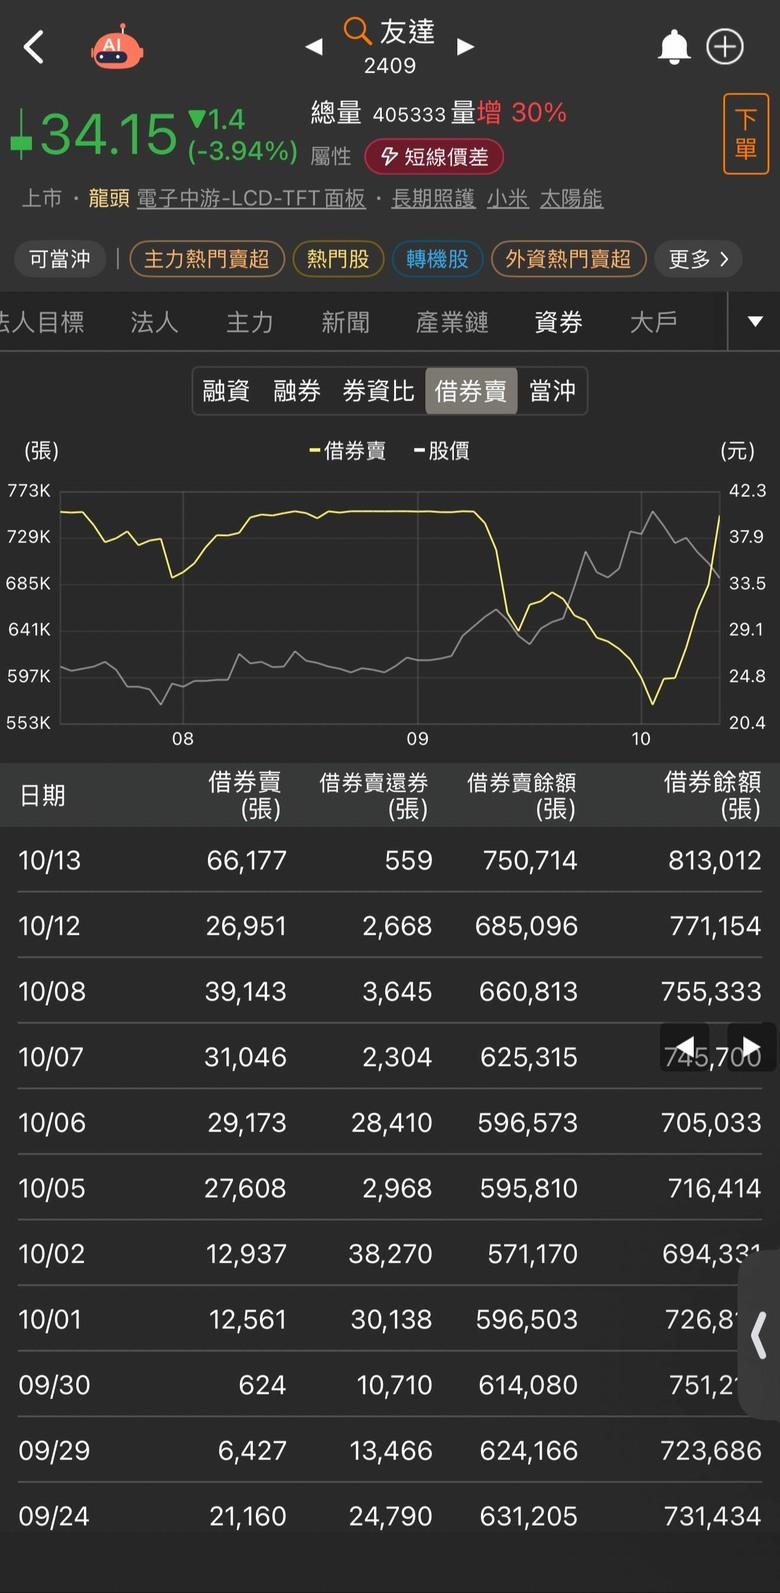
友達被老實樹看衰, 禿鷹生信心,今天借券大賣 6.6萬張,又把10%借劵額度幾乎用光了. 該不會 彭董,10月底法說會又要暴雷獻醜,外資有內線先跑光光.
才短短幾天借券賣出額度又接近滿水位了
這波最低水位一度下降至57萬張
沒想到一個禮拜左右迅速到滿水位75萬張
光是今天就砸了6.6萬張借券狂空把股價打破月線
目前外資手上仍有6萬張借券可賣
但能賣額度剩約4千張


外資前波大買持股水位從11%增加一度逼近20%
現在持股又回到11%左右
幾乎把買回的全倒光加上借券
當時股價還在2字頭目前還在34
子彈快用光了
面板寒冬再臨? 友達第三季營收季年雙減  法人潑冷水:短期看不到轉強訊號

友達第3季營收季減6%、年減4%,達成率僅96%,低於預期,主因下半年消費性電子需求偏弱、面板報價下跌,加上客戶提前於上半年拉貨。法人預估,友達第4季營收將持平,短期營運尚未出現明顯轉強訊號。另外,友達與康寧合作布局面板級封裝,包含RDL、玻璃核心基板(Glass Core)等,相關貢獻預計要到2029年以後才會逐步顯現。

===============

法人示警「旺季不旺」!群創 陷入50元保衛戰 今年EPS估2.25元、明年恐剩0.22元 | FTNN 新聞網

面板大廠群創(3481)股價站上50元大關,基本面 卻面臨考驗!

法人示警第四季恐出現「旺季不旺」情況。更值得注意的是,統一投顧預估群創今年每股稅後純益(EPS)可達2.25元,但明年在資產處分利益減少後,EPS恐大幅降至0.22元,對後市維持中立看法。

面板廠雖透過十一長假期間減產、控制供給,試圖支撐產品報價,終端需求卻未同步回升。

統一投顧預估,公司處分廠房帶來的業外收益,成為今年獲利的重要支撐。

不過,隨群創目前資產處分計畫暫告一段落,明年缺少大額一次性收益挹注,獲利將重新回歸面板本業表現。統一投顧預估,群創2027年EPS僅剩0.22元,與今年相比明顯下滑。

================

友達短期基本面的確是不好...
一堆分析師蹭人氣湊熱鬧..落井下石, 補踹一腳

靠金主花錢買新聞,造夢炒了一波,但沒能炒到像群創 72元那麼高...
難道金主先前花的幾百億拉抬 友達,要功虧一簣,白白浪費了嗎?


友達這一個多禮拜,股價從最高點暴跌了約 22% , 但量能還在,人氣未散, 交易量是隔壁群創的好幾倍, 金主爺爺似乎仍沒放棄友達 ,不願白白浪費先前投入的幾百億籌碼.

禿鷹這波已被誘空 ,精銳盡出,一網打盡,用光75.5萬張借券額度, 金主爺爺還等著上菜,設圈軋空, 一鷹三吃.
叭叭抖勒咪
今天站上五日線, 準備挑戰十日線, 衝鴨~ [都買]
pqaf
今天外資只有買超幾千張, 全靠 本土金主阿北砸錢買上去,阿北有話想跟大家講...友達雖然遭受外資和老實樹打壓,只要你們不放棄,阿北就不放棄...[笑到噴淚]
王文洋在中國大陸打造的「宏仁集團」,在迎來 AI 伺服器與算力基礎設施的爆發潮後,已成功從傳統塑料加工轉型為 AI 高階電子材料帝國。其在大陸的最新版圖、估值、產能與擴廠項目綜合梳理如下:

一、 核心含括項目(四大核心板塊)

王文洋將台塑的「垂直整合」精髓複製到大陸,形成了一條由上至下的電子材料產業鏈:
1. 最上游(電子紗): 黃石宏和電子材料,專門攻克極細、特種玻璃纖維紗。
2. 中上游(電子布): 宏和科技 (603256.SH),主攻 AI 伺服器 PCB 所需的 Low-Dk(低介電)與 Low-CTE(低熱膨脹)特種玻璃纖維布,打破日商壟斷。
3. 中游(環氧樹脂與覆銅板): 宏昌電子 (603002.SH),生產電子級環氧樹脂(其 3nm 樹脂已通過晶圓代工大廠認證)與高頻高速覆銅板(CCL),核心高速產品已通過 AMD、Intel 認證,直供 AI 供應鏈。
4. 傳統下游(塑膠膠布): 廣州宏信塑膠等,生產 PVC 硬質、軟質膠布(醫藥包裝、建材等)。

二、 資本版圖與最新估值(市值)

在 AI 浪潮助推下,「宏仁系」在 A 股市場的估值在近年迎來了史詩級的狂飆:
• 宏和科技: 股價在 14 個月內狂飆近 40 倍,總市值最高突破 2,400 億元人民幣(約合 1.13 兆元新台幣),成為大陸資本市場的 AI 材料明星股。
• 宏昌電子: 隨著 AI 覆銅板與定增產能釋放,最新總市值也成長至約 216 億元人民幣。
• 家族身價: 王文洋與女兒王思涵實控兩家上市公司大筆股權(持股宏和超過 80%),使其家族身價大增數百億,直接躍升至胡潤百富榜前 250 名。

三、 產能規模(全球領先地位)

• 極薄布產能: 宏和科技一年可生產玻璃纖維布達 2.4 億公尺,在智慧型手機與高階伺服器所需的「極薄布」領域,全球市佔率超過 20%,位居全球第一。
• 高端樹脂產能: 宏昌電子新建的 8 萬噸高端環氧樹脂產能 已正式投产並開始爬坡,專門對接高附加值的先進封裝與高頻高速板需求。

四、 擴廠進度與核心策略

面對全球高端電子布高景氣週期,王文洋目前在大陸採取「激進擴產、垂直整合、雙平台募資」的策略:
1. 80億元黃石高性能材料產業園(最核心擴廠)
• 進度: 宏和科技正全面推進總投資額達 80 億元人民幣 的湖北黃石產業園項目,目前現階段已開工建置。
• 目的: 擴建黃石子公司的超細紗與特種電子布產線。黃石基地上半年已為集團貢獻 5.34 億元營收與 1.76 億元淨利,是未來的產能主力。
2. 啟動「A+H」雙平台募資
• 宏和科技已正式向港交所遞交 H 股上市申請,擬搭建「上海 A 股 + 香港 H 股」的雙平台募資管道。募集資金將全力投向黃石基地擴產、特種電子布研發中心建設以及補足大規模擴廠的資金缺口。
3. 優化產能、終止非核心項目
• 為了集中火力在黃石基地的 AI 高階材料整合,宏仁集團果斷進行戰略調整,宣告終止原先的四川項目,將所有資源與增資(將黃石子公司以債轉股形式增資至 24 億元)聚焦於黃石的高端產線。
王文洋透過在廣州、珠海、黃石、無錫等地的全面擴廠,成功在中國大陸建構起不被日本原料卡脖子的「電子紗 \(\rightarrow \) 電子布 \(\rightarrow \) 高端樹脂 \(\rightarrow \) AI覆銅板」閉環版圖。
如果您感興趣,我們可以繼續深入探討:
• 宏昌電子通過 AMD、Intel 認證的覆銅板材料,在未來的 AI 伺服器出貨中預計佔多少份額?
• 宏和科技赴港發行 H 股的最新審批進度與資金缺口如何解決?
..............
最近 台塑4寶 瘋漲 過5萬點要看它們 好奇 查了一下當初這些王文洋推動的項目 他離開後如何
哇 也是 兆元 帝國 整個複製
關閉廣告
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 3985)

今日熱門文章 網友點擊推薦!