以投資角度看買屋或租屋之拙見~~~~

alumin4 wrote:
沒事就好,只是不懂你的邏輯,還有我寫錯了什麼

都跟你說有憑有證了,你還要說下去?目的真的只是分享嗎? 他人說的實例都不算?

我說:放八年的基金虧了11%。
投資基金本就是要放長線,因為虧損你就回答:...有些可以一直放,也是要靈活操作,只是不像股票要常常緊盯。
理專鼓吹我媽買基金時她已經75歲了,7%的報酬要懂經濟局勢,會靈活操作才可以嗎?

01從沒看過漏洞百出還能這麼積極兩邊PO文分享的人。真是有夠神。

兩邊PO文不是你自己說的?怎變成我的邏輯。 我只是稱讚你夠積極。
至於漏洞百出,是其他很多人提出的,包括租金,收益等等...你也可以反駁。
但說成我個人攻擊你,還不至於,我又沒和你結仇。我只實說基金沒有穩賺不賠的說法而已。
為什麼那多人反對你呢,嗯...該怎麼說呢,就是有點太極端了,就像有人動不動就壓身家、歐印,也一樣會有一堆人出聲反對的。

想像一下,有ABC三人從事不同的理財配置,20年後長這個樣子:
A
房地產:1000萬
基金:0
現金:0

B
房地產:0
基金:1000萬
現金:0

B
房地產:0
基金:0
現金:1000萬

你看到這三種配置第一個想法是不是:太極端了...

年輕時談戀愛動不動就把一輩子掛在嘴邊,等年紀大了經歷的事情越多之後,就知道5年、10年常常都是人事已非,更不用說20年了。

我在評估理財投資時,常常會把<賣牛奶的女孩>這個故事放在心上,提醒自己不要想太遠想太美好,複利的力量太美好,基金公司最喜歡用這種20年30年小錢滾成大錢的故事來行銷,這時就要想想<賣牛奶的女孩>,未來跟意外究竟誰會先到?

所以富貴盡量不要險中求,要穩中求,理財配置還是盡量不要走極端,要講求"平衡"。

建議樓主先把每種理財標的都花點時間去瞭解一下,主要就是股票、債券、保險跟房地產,基金的話,樓上很多人都講過了,可以的話,盡量避免把財產操之在別人的手上。

回到標題,"以投資角度看買xxx",特別把房改成xxx,因為意思都一樣,當你用投資角度來看消費行為的話,那你會覺得買東西都是罪惡的,因為都會損害你的資本,樓上也有人舉過例子了,現在把買iPhone的錢拿去投資的話,50年後就有輛法拉利了...

happywork01 wrote:
都跟你說有憑有證了,...(恕刪)


看樓主的發文,我也是醉了...投資的計算想的太簡單...
ejan1969 wrote:
為什麼那多人反對你...(恕刪)


已修改原文,重點還是在追求高報酬率商品,儘速累積龐大資金,至於求不求的到,還是看自己需求及靠自己了
感謝人生路上的導師~李大哥

ltelung wrote:
看樓主的發文,我也...(恕刪)


已修改原文
感謝人生路上的導師~李大哥
alumin4 wrote:
也是,不過基金投資多檔股票,感覺跌幅比較輕,
以這檔基金來說,2008年金融風暴凈值從14跌到8跌了4成多,花3年重回凈值(不算每季配息的話),大部份股票跌都不止了

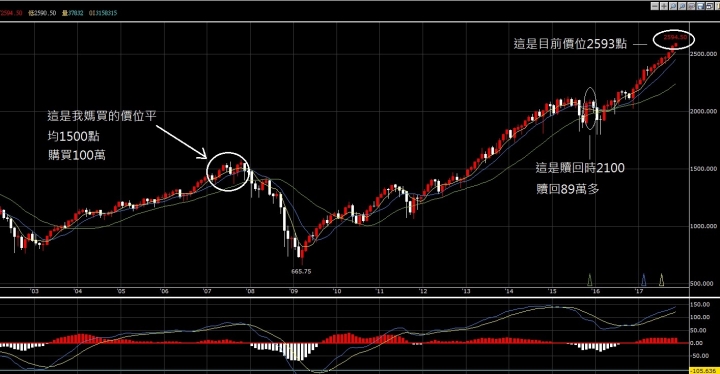
請看看本圖,難免懷疑3年後有重回淨值。(2008的7年後只贖回89萬,中間並沒有領配息)


alumin4 wrote:
現在手續費都有折扣啊,換算才扣1%或不到,基金放短期看不太到效益,長期來看就很可觀了,自己操作除非要很有把握,股市除了定存,成長股,其他炒作或投機股感覺風險很大

alumin4 wrote:
2007年那時是美股高點了,進場時機比較尷尬,基金的確是要投資長期,選好標的,凈值低多累積一些單位,有些放個3,5年,有些可以一直放,也是要靈活操作,只是不像股票要常常緊盯
後面一段是得知我媽在富蘭克林基金虧損後的回答。以上兩段話似乎是互相衝突。
現在是2593點樓主出來大力推薦基金,卻回答:「2007年那時是美股高點了,進場時機比較尷尬」。(其實我媽買的不是2007年,是更早,價位更低時)

逝者已矣,當然現在知道2007年1500點是相對高點。
那很誠懇地請教樓主,那麼吹捧基金,不怕未來回頭看發覺2593也是相對高點嗎?

alumin4 wrote:
假設房屋總價800...(恕刪)


可是瑞煩~
有哪家的投資公司或投資工具可以跟你簽約保證你
連續20年投資報率7%~
如果有的話大概就只剩詐騙集團了...

假裝做夢的人~是叫不醒的~
【民主的可貴~就是能尊重別人不同的立場與聲音。真正的自由~以不影響他人的自由才叫做真自由】【別問房價未來是漲是跌,先問明天股市漲跌比較實際。】
happywork01 wrote:
請看看本圖,難免懷...(恕刪)


換個角度,2008年沒金融風暴股票市場是不是就一直上去了?有危機的時候,要不要退場,先獲利一半,跌一半攤平,放著等漲回來,這都是要自行判斷的,因為沒人知道危機會持續多久,多大,影響範圍多少

另外我是上個月定期定額買的,買了三檔基金,這是第一檔我覺得可以長期持有的,有研究基金的應該知道,以區域來說,美國基金長期來說是較穩健的,報酬率也比其他區域高,而這一檔主要投資美國天然氣及電力股票,屬民生基礎設施,成立68年也夠老,每季配息年化報酬也有1.6%,開玩笑的說,除非美洲大陸板塊漂移或美國國土消失,否則不用擔心,股票高低點本來就不可掌握,我只是提供個建議,也沒說穩賺不賠,至少這檔昨天凈值還創新高,不含配息,是個不錯的標的,穩穩的。
第二檔是貝萊德的世界科技基金,會買這檔也是看科技股近期有在漲,科技類從2000年泡沫後到最近似乎有點起色,不過這檔偏向見好就收。
第三檔是南非幣計價的安聯收益成長基金,屬平衡型,這檔南非幣計價是2015年開始,會選這檔主要是南非幣配息率15%,很誘人,而基金凈值也有些微成長,雖然最近南非幣跌,但因這檔打算中長期持有,反倒希望跌多點,累積單位量
感謝人生路上的導師~李大哥

ayi0226 wrote:
可是瑞煩~有哪家的...(恕刪)


不是假裝做夢,是一直做夢,設立要達到多少的目標,不是賺大錢,然後努力提昇自我,調整策略
感謝人生路上的導師~李大哥
happywork01 wrote:
請看看本圖,難免懷疑...(恕刪)

happy大 基金我都是自己選的,我用我女兒的壓歲錢幫她今年買的一檔。7%是還是有機會的,通常我不喜歡理專推薦的,那個都有業績壓力,為什麼會有業績壓力?肯定就是有利潤,那消費者的一定也是被犧牲的一個。
幫我女兒買金額不大啦,拿出來丟人現眼了^^”
文章分享
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 8)

今日熱門文章 網友點擊推薦!