
剛好最近看完 《財富階梯》 這本書,想到所得稅其實也像階梯。剛好盤點一下園區的生存樣貌,到底家庭年薪落在什麼級距,才是 CP 值最高的甜蜜點?
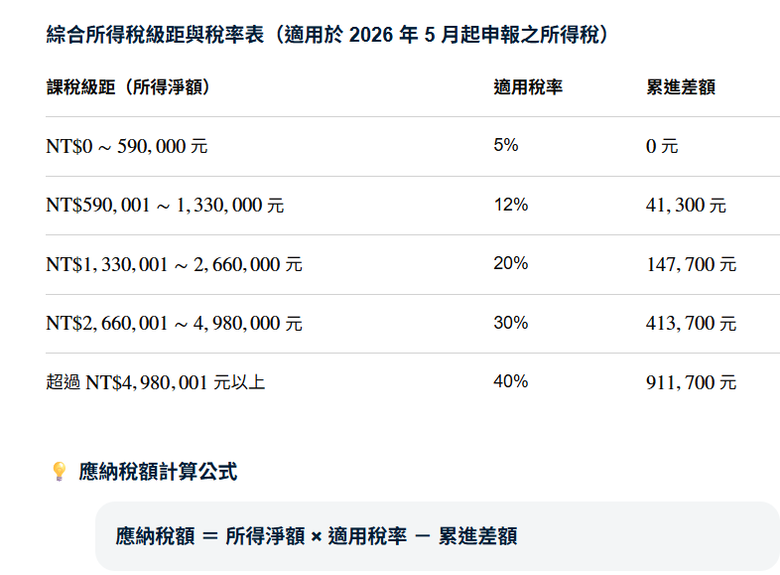
● 跨入 5% 級距(家庭年薪約 158 萬)
有效稅率極低,一年只繳不到三萬塊給國稅局。帳面上稅負輕鬆,但在物價飛漲、房價動輒兩三千萬的竹北或關埔特區,這筆收入往往只夠一家三口勉強生存,扣掉房貸、車貸、日常開銷與小孩的才藝班費用後,能用來投資理財的「可支配餘額」幾乎見底。。
● 跨入 12% 級距(家庭年薪約 232 萬)
這是我認為受薪階級「最高 CP 值」的甜蜜點。
以系統廠資深工程師或一般雙薪家庭來說,整體只付出約 5% 的稅金,等於保留了 95% 的勞動果實;考績多拿 10 萬分紅,有近 9 萬實實在在進了戶頭。
最無價的是把「生活品質與時間」買回來了。
這階段已經具備不可取代的技術熟練度,Bug 解完、專案順利 Deliver,下班拔下狗牌的那一刻,時間完全屬於自己。
可惜一線廠工程師往往兩三年就衝破這個門檻,還來不及細細體會,就被推上高稅率的祭壇。
● 跨入 20% 與 30% 級距(家庭年薪 365 萬 ~ 600 萬)
這是一線廠資深工程師,或系統廠中高階主管的日常。
物質生活迎來全方位升級,但代價是把生活主導權徹底賣給了公司。失去了陪伴家人與照顧自己的餘裕,拿命換來的報酬,還要被國稅局狠狠剝掉一層皮。
● 跨入 40% 級距(以家庭年薪 1,000 萬為例)
一線廠處長級大長官、系統廠的總字輩人物或是頂尖雙薪家庭的境界。
千萬年薪的有效稅率突破26.6%,等於一年有整整三個月在公司做白工。
扛著事業群的營運目標,承受大客戶隨時可能掉單的巨大精神壓力,年底好不容易拼來 300 萬分紅,其中有高達 120 萬直接拿去鋪馬路。
-----
大家總以為薪水越高越好,卻忘了算進被國稅局收走的保護費。
真正的財富翻倍,不是在 40% 的稅率泥沼裡繼續爆肝,而是持續把守下來的本金轉成會自己長大的資產。
不管是買房收租,還是善用槓桿指數工具,盡早打造一套不需要靠「拿時間換錢」的系統,才是找回生活主導權的真正解法。
不知你覺得 CP 值最高的級距是哪個級距呢?
《本文同步刊登於部落格 : https://slash-life.com/high-salary-tax-trap-myth/》

個人積分:78分
文章編號:93208786

個人積分:5093分
文章編號:93208927


個人積分:5276分
文章編號:93208987

個人積分:9858分
文章編號:93209083
malalpter wrote:
● 跨入 40% 級距(以家庭年薪 1,000 萬為例)
當然是40%.......因為政府大概只能收一次, 而你的可投資本金變很多
舉個簡單計算例子(完全不花錢)
1. 40%.......家庭年收入1000萬, 繳給政府400萬, 剩下600萬. 全部拿去買美國政府30年債券, 利率4.8%.....因此未來每年海外收入28.8萬(低於100萬不需要申報), 隔年你的資產是628.8萬
2. 20%......家庭年收入365萬, 繳給政府73萬, 剩下292萬.全部拿去買美國政府30年債券, 利率4.8%.....因此未來每年海外收入14萬, 隔年你的資產是306萬
--> 幾乎是40%這階級的一半而已
單單不看複利投資, 撐下十年, 第一類人已經累積6000萬了, 幾乎是財富自由了.....第二類人才3000萬, 可能還要再職場做好幾年才能財富自由!


個人積分:46274分
文章編號:93209113

個人積分:28419分
文章編號:93209149
個人積分:3647分
文章編號:93209249

個人積分:60544分
文章編號:93209585

個人積分:233分
文章編號:93209594

個人積分:1495分
文章編號:93209605






















關閉廣告